Mostrando entradas con la etiqueta ajuste fiscal. Mostrar todas las entradas

sábado, 8 de marzo de 2025

El fin de la rebaja del IVA a alimentos básicos: las respuestas de la CNMC a los grandes interrogantes sobre la medida


Por Renata Sánchez de Lollano, José Luis Rodriguez, Andrés García Pereda y Raquel Tárrega (Subdirección de Estudios e Informes, CNMC)*

* Las opiniones de este post pertenecen a los autores y no representan necesariamente la posición de la institución en la que trabajan.

Este post se publicó en el blog (bAg): Blog de Economía de la Aldea Global el 16 de febrero de 2025. Fruto del acuerdo de colaboración entre este blog y el blog Viaje al Fondo de las Finanzas Internacionales, cada trimestre reproduciremos en nuestro blog algunos post que, por su temática, también pueden ser interesantes para nuestros lectores.

--------------------------

Tras dos años en vigor, el pasado 31 de diciembre finalizó la reducción temporal del IVA a determinados alimentos. Desde su introducción el 1 de enero de 2023, la medida ha generado un intenso debate sobre su traslación a los precios pagados por los consumidores. De hecho, esta fue precisamente una de las cuestiones que abordó la Comisión Nacional de los Mercados y la Competencia (CNMC) en su estudio sobre la traslación de la reducción del IVA en el sector alimentario, publicado en 2023. El estudio considera además otros temas interesantes: ¿cuáles son características y las tendencias principales en la oferta y la demanda de la distribución minorista de gran consumo?, ¿influyó la competencia entre distribuidores en el traslado de la rebaja del IVA al consumidor final?

Ahora que la medida ha llegado a su fin, a modo de balance, aprovechamos para retomar todas estas preguntas y las respuestas que arroja el citado estudio de la CNMC.

¿Cuáles son las características y tendencias principales en la oferta y la demanda de la distribución minorista de gran consumo frente al alza de precios?

Este es un punto de partida necesario para entender cómo funciona el mercado y poder responder al resto de cuestiones que ha suscitado la medida.

Una primera tendencia identificada en el estudio de la CNMC son determinados cambios en la demanda a raíz del aumento de los precios. En 2022, el volumen alimentos y bebidas comprados en 2022 se redujo un 8,8% con respecto a 2021. Sin embargo, el gasto en alimentación de los hogares se mantuvo relativamente estable debido al incremento del precio medio. Una segunda tendencia interesante es que el incremento de precios de los alimentos ha provocado cambios en los hábitos de compra de los consumidores, que han sustituido productos de mayor calidad por productos de menor calidad o de marcas más económicas (un fenómeno conocido como downtrading).

Por el lado de la oferta también se identifican en el estudio otros aspectos a destacar. Cabe mencionar, por ejemplo, que pese a la relativa concentración del mercado y la existencia de un claro líder (Mercadona), en España existe un gran número de distribuidores de carácter regional que no solo han conseguido ser los líderes en 18 provincias españolas, sino que también ha sido el principal motor de crecimiento en este mercado durante los últimos años.

¿Trasladaron los establecimientos la bajada del IVA a los precios finales?

La respuesta corta es afirmativa. Para poder llegar a ella, en el estudio de la CNMC se realiza un análisis indiciario con varios enfoques y varias fuentes de datos, entre ellas la recopilación de más de 60.000 precios de una cesta de alimentos en establecimientos de toda España y en varias fechas entre diciembre de 2022 y mayo de 2023.

Por ejemplo, bajo el enfoque que considera las diferencias en la evolución del IPC de los alimentos afectados y los no afectados, se observa una ruptura en el momento de introducción de la medida que resulta coherente con la rebaja aplicada, y que se mantuvo en los siguientes meses.

IPC de los alimentos afectados y no afectados por la reducción del IVA (2022M12=100)


Fuente: INE y CNMC (2023)

Por otra parte, se alcanzaron similares conclusiones al comparar precios de productos afectados y no afectados en las provincias con IVA, así como en la comparación entre provincias con IVA y provincias sin IVA (Ceuta, Melilla e Islas Canarias) tanto para productos afectados como no afectados por la rebaja impositiva.

Esta conclusión está en línea con la alcanzada por otros organismos como el Banco de España, la Comisión Europea o ESADE.

¿Influyó la competencia entre distribuidores minoristas en el grado de traslación?

En este caso, la respuesta corta es negativa. De nuevo de forma indiciaria, a partir de los datos disponibles no se observó que los diferentes niveles de concentración entre provincias o municipios (medidos a través del índice Herfindahl-Hirschman, HHI) hubieran afectado al grado de reducción de los precios finales tras la medida. Según se muestra en la siguiente figura, al compararse el nivel de concentración con la variación de precios registrada, no se observó la existencia de una relación.

HHI y variación de precios entre diciembre de 2022 y enero de 2023, por provincia y tipo de producto

Fuente: CNMC (2023). Cada punto representa la variación de precios promedio en cada provincia entre el 27 de diciembre de 2022 y el 4 de enero de 2023

A pesar del fin de la rebaja del IVA, la lucha contra la inflación no tiene por qué terminar con esta medida. Desde una perspectiva más amplia, la CNMC ha reiterado que en general fomentar mercados eficientes y competitivos es una estrategia clave para ayudar a contener la inflación y para proteger el poder adquisitivo de los hogares, especialmente los de menor renta.

Continuará…

______________________________________________________

Como citar esta entrada del Blog:

Vicente Esteve, "El fin de la rebaja del IVA a alimentos básicos: las respuestas de la CNMC a los grandes interrogantes sobre la medida", Universidad de Valencia", Blog Viaje al Fondo de las Finanzas Internacionales, 8/3/2025

https://vicenteesteve.blogspot.com/2025/03/el-fin-de-la-rebaja-del-iva-alimentos.html

martes, 28 de febrero de 2023

EE.UU. se encamina en 2023 a un posible riesgo de impago de su deuda pública: ¿ajuste fiscal en el horizonte?

El límite de deuda pública de EE.UU. es la cantidad máxima de dinero que el Gobierno Federal está autorizado a pedir prestado para cumplir con sus obligaciones legales existentes, incluidos los Beneficios del Seguro Social y Medicare, salarios militares, intereses sobre la deuda nacional, reembolsos de impuestos y otros pagos. [1]

El montante lo establece la ley y se ha incrementado o suspendido a lo largo de los años para permitir el endeudamiento adicional necesario para financiar las operaciones del Gobierno. El 16 de diciembre de 2021, los legisladores del Congreso (Cámara de Representantes) elevaron el límite de deuda en 2,5 billones de dólares hasta alcanzar una autorización máxima de un total de deuda en circulación de 31,4 billones de dólares. 

El 19 de enero de 2023 ya se alcanzó ese límite y la Secretaría del Tesoro de EE.UU., Janet Yellen, anunció un período de suspensión de la emisión de deuda durante el cual, según la ley actual, tomaría “medidas extraordinarias” para tomar prestados fondos adicionales sin incumplir el techo de la deuda. 

Las medidas extraordinarias son fundamentalmente dos: (1) el rescate de las inversiones existentes y la suspensión de nuevas inversiones del Fondo de Jubilación y Discapacidad del Servicio Civil (Civil Service Retirement and Disability Fund, CSRDF) y el Fondo de Beneficios de Salud para Jubilados del Servicio Postal o Fondo Postal (Postal Service Retiree Health Benefits Fund, Postal Fund); y (2) la suspensión de la reinversión del Fondo de Inversión en Valores Gubernamentales o Fondo G (Government Securities Investment Fund, G Fund) del Plan de Ahorro del Sistema de Retiro de Empleados Federales (Federal Employees Retirement System Thrift Savings Plan). 

El Congreso ha otorgado expresamente al Tesoro la autorización para tomar estas dos medidas extraordinarias temporales, y los Secretarios del Tesoro anteriores ya habían utilizado  estas medidas en el pasado. Estas dos medidas reducirán la cantidad de deuda pendiente sujeta al límite y proporcionarán temporalmente capacidad adicional para que el Tesoro continúe financiando las operaciones del Gobierno Federal. Cuando se vuelva a autorizar un mayor límite de la deuda, el Fondo de Jubilación y Discapacidad del Servicio Civil, el Fondo Postal y el Fondo G se volverán a restituir y a dotar por parte del Tesoro.

No obstante, los analistas de Wall Street estiman que esta medidas contables extraordinarias de que dispone el Tesoro para mantenerse por debajo del límite ascenderían a un montante máximo de 500.000 millones de dólares.

La Oficina Presupuestaria del Congreso (Congressional Budget Office, CBO) advirtió el pasado 13 de febrero que EE.UU. se arriesga a un impago de su deuda pública (default) probablemente en julio de 2023, siempre que la Cámara de Representantes no eleve el techo actual. La CBO prevé que, si el límite de deuda no se eleva o suspende, la capacidad del Gobierno para emitir deuda adicional, que no sea para reemplazar los valores que vencen, se agotará entre julio y septiembre de 2023. La fecha de agotamiento proyectada es incierta ya que el momento y la cantidad de recaudación de ingresos y gastos durante los meses intermedios podrían diferir de las actuales proyecciones de la CBO. 

En última instancia, si el límite de la deuda no se eleva o suspende antes de que se agoten las medidas extraordinarias, el Gobierno no podría pagar sus obligaciones en su totalidad. En este caso,  Janet Yellen tendría que retrasar los pagos de algunas actividades, incumplir sus obligaciones de deuda, o ambas cosas. Los republicanos de la Cámara de Representantes, ahora controlada por ellos, advierten que insistirán en limitar el gasto público a cambio de aumentar el límite de la deuda.

Los analistas de Wall Street piensan que el riesgo de impago no se produciría hasta la segunda mitad de 2023, una vez agotadas las medidas extraordinarias que el Tesoro esta utilizando desde enero. Bajo estas circunstancias, los primeros que dejarían de cobrar serían los contratistas del Gobierno y los empleados federales, y después se paralizarían las transferencias de la Seguridad Social. Además, a menos que diera prioridad a sus pagos, los inversores en valores del Tesoro no recibirían los pagos de los intereses ni recuperarían el principal en el caso de que los títulos llegaran a su vencimiento.

Está situación límite ya se registro en 2011 bajo el mandato de Obama. Cuando se alcanzó el tope legal de la deuda vigente, la agencia de rating S&P Global Ratings aprobó la rebaja por primera vez en la historia de la calificación soberana de EE.UU., de AAA a AA. Como consecuencia de ello, los mercados de valores se hundieron a nivel internacional y la confianza de los consumidores estadounidenses se redujo de manera significativa, lo que influyó negativamente en la recuperación económica posterior a la crisis financiera internacional de 2007-2008. Esta situación límite se denominó en los círculos económicos y financieros (y en la prensa norteamericana) como el "precipicio fiscal" (el fiscal cliff). [3]

Las previsiones de la CBO sobre la evolución del déficit público y sobre el stock de deuda pública no son muy halagüeñas. 

En primer lugar, según muestra el siguiente gráfico, el CBO proyecta un déficit del presupuesto federal de 1,4 billones de dólares para 2023. En las proyecciones de la Agencia, los déficits generalmente aumentan en los próximos años y el déficit en 2033 se estima en 2,7 billones de dólares. El déficit asciende al 5,3 % del PIB en 2023, aumenta al 6,1% del PIB en 2024 y 2025, y luego disminuye en los dos años siguientes. Después de 2027, los déficits vuelven a aumentar y alcanzan el 6,9% del PIB en 2033, un nivel superado solo en cinco años desde 1946. Además, el déficit público total (con pagos de intereses de la deuda) en % del PIB se moverá entre 2023 y 2033 entre el 5 y el 6%, mientras que el déficit público primario (sin pagos de intereses de la deuda) en % del PIB alcanzará un 3,6% en 2033, un nivel récord desde 1973.


En segundo lugar, según se muestran en el siguiente gráfico, las proyecciones de la CBO, preven que los gastos públicos (outlays) en % del PIB igualen o superen sus promedios de 50 años hasta 2033. En concreto, los gastos aumentan del 23,7% del PIB en 2023 (un nivel alto según los estándares históricos) al 24,9 % en 2033, en gran parte debido al aumento de los pagos de los intereses de la deuda pública, y por el mayor gasto en programas que proporcionan transferencias sociales a las personas mayores (el Medicare y las Pensiones de la Seguridad Social). Por lo que respecta a los ingresos públicos (revenues), estos alcanzan un 18,3% por ciento del PIB en 2023. Posteriormente, disminuirán durante los próximos dos años antes de aumentar después de 2025, cuando expiren ciertas disposiciones de la Ley Fiscal de 2017 (recorte de impuestos) de Trump. Los ingresos son más o menos estables después de 2027 y alcanzan el 18,1% del PIB en 2033. 


En tercer lugar, como refleja el siguiente gráfico, la CBO estima que el stock de deuda pública en % del PIB acabará 2023 en el 98% del PIB y alcanzará un 118% y un 194,6% en 2033 y 2053, respectivamente, niveles ambos récord desde 1900. En definitiva, la deuda seguiría creciendo más allá de 2033 si, en general, las leyes actuales permanecieran sin cambios.

¿Cuál debería ser la magnitud del ajuste fiscal necesario para equilibrar el presupuesto de los EE.UU.?

El Comité para un Presupuesto Federal Responsable (Committee for a Responsible Federal Budget, CRFB) es una organización no partidista sin fines de lucro con sede en Washington comprometida con educar al público sobre temas de la política fiscal. 

Recientemente, el CRFB ha elaborado un informe de los ajustes fiscales necesarios para equilibrar el Presupuesto Federal, en base a las últimas proyecciones presupuestarias de la CBO. En el siguiente gráfico, se muestran las diversas alternativas de reducción de programas de gasto con los que se lograría eliminar el déficit público estimado por la CBO para 2023, es decir, 16 billones de dólares entre 2023 y 2033, y suponiendo que no cambie la senda estimada de los ingresos públicos.


Estos son las siguientes escenarios, a cual más doloroso, y algunos poco realistas o inviables:
  • Escenario 1. Todos los programas de gastos en el año fiscal 2033 deberían reducirse en un 27%.
  • Escenario 2. Si se excluyen de los recortes los programas de Veteranos y de Defensa, el resto de programas se deberían reducir un 33%. Para entender el alcance de esta magnitud, aplicar este recorte general significaría reducir los beneficios anuales del Seguro Social para un nuevo jubilado típico en un intervalo entre 10.000 dólares y 13.000 dólares en 2033. También significaría despedir de 1,1 a 1,4 millones de empleados federales (más de dos tercios de la mano de obra civil si los militares estuvieran exentos) y eliminar entre 20 a 25 millones de personas de la elegibilidad para el programa Medicaid.
  • Escenario 3. Si se excluyen de los recortes los programas de la Seguridad Social (pensiones públicas), el de Veteranos y de Defensa, el resto de programas se deberían reducir un 50%.
  • Escenario 4. Si se excluyen de los recortes los programas de la Seguridad Social, el de Salud Medicare, el de Veteranos y de Defensa, el resto de programas se deberían reducir un 78%.

Desde otra perspectiva, para conseguir el equilibrio presupuestario en el año fiscal 2033 mediante el control del gasto, sería necesario aprobar alguna de las siguientes medidas:

  • Eliminar prácticamente todos los programas de gastos discrecionales (no obligatorios por ley) de defensa y también los no relacionados con la defensa.
  • o reducir el gasto de Medicaid a la mitad y eliminar todos los demás gastos obligatorios excepto el Seguro Social y el Medicare.
  • o eliminar todos los gastos discrecionales que no sean de defensa y poner fin a todo el programa de Medicaid.
  • o derogar el Medicare, todos los programas de seguridad de ingresos y todos los créditos fiscales reembolsables.
  • o suspender todos los beneficios del programa de jubilación y el de los familiares sobrevivientes del Seguro Social.

Finalmente, el CRFB propone que en lugar de buscar el equilibrio para 2033, sería más viable seleccionar un objetivo o un cronograma diferente, como por ejemplo:

  • Equilibrar el presupuesto primario (sin pagos de intereses de la deuda); ello requeriría tan sólo 8,9 billones de dólares de ahorro.
  • Reducir o estabilizar la deuda en % del PIB (por ejemplo, estabilizar la deuda en su nivel actual del 98% del PIB (estimación para 2023); ello requeriría tan sólo una reducción del déficit de 8,1 billones de dólares.
  • Establecer un objetivo de ahorro a diez años, que podría ser una reducción del déficit total de 7 billones de dólares o un recorte de gastos primarios de 4 billones de dólares.
  • Fijación de un equilibrio presupuestario más allá de 2033.

----------------------------

[1] El Medicare es el Programa de Seguro de Salud de EE.UU. para las personas mayores de 65 años de edad bajo ciertos requisitos. El programa ayuda con los gastos de cuidado de salud, pero no cubre todos los gastos médicos ni la mayoría de los gastos de cuidado a largo plazo. No confundir con el Programa de Salud Pública Medicaid destinado a la población bajo un determinado umbral de pobreza y que gestiona el Departamento de Salud de EE.UU.

[2] El último dato disponible sitúa el total de la deuda en 31,4 billones de dólares el 23 de febrero de 2023.

[3] Véase al respecto la entrada en el Blog de 13 de octubre de 2012.

_____________

Como citar esta entrada del Blog:

Vicente Esteve, "EE.UU. se encamina en 2023 a un posible riesgo de impago de su deuda pública", Universidad de Valencia", Blog Viaje al Fondo de las Finanzas Internacionales, 27/2/2023,

http://vicenteesteve.blogspot.com/2023/02/eeuu-se-encamina-en-2023-un-posible.html

jueves, 6 de febrero de 2014

La política monetaria del BCE debe de tomar el relevo a la política fiscal restrictiva


Las políticas de excesiva "austeridad" fiscal continúan pasando factura al crecimiento económico en España y en el resto de países de la zona euro. Los posibles efectos negativos sobre el crecimiento económico provocados por rápidas reducciones de los déficit públicos - conocidos como "ajustes fiscales" o "procesos de consolidación fiscal" - están de máxima actualidad en muchos países de la OCDE y, especialmente, en el caso de la Eurozona.

Los resultados de las políticas de austeridad fiscal aplicadas en la Eurozona son claras. Todos los países que se sometieron a este "tratamiento" están en peor situación en términos de empleo y de riqueza que en el inicio de los programas de ajuste gestionados por la llamada "troika": Comisión Europea, el Fondo Monetario Internacional y el Banco Central Europeo (BCE).

En 2009 y 2010 los economistas estábamos debatiendo sobre la eficacia de los paquetes de estímulos fiscales introducidos en 2008 y 2009 para contrarrestar los efectos negativos de la crisis económica. El enfoque mayoritario era entonces que los procesos de consolidación fiscal serían "expansivos" en el medio plazo (estimularían el crecimiento económico) a través de los denominados efectos no keynesianos. En síntesis, los efectos no keynesianos se generan por un cambio en las expectativas sobre los impuestos futuros (gastar supone aumentar los impuestos, hoy o mañana). Al reducirse los impuestos esperados en el futuro, el consumo y la inversión aumentan en el momento actual y, en última instancia estimulan el crecimiento y el empleo. [1]

Las cifras de evolución económica del periodo 2008-2013 han puesto de manifiesto el fracaso de la hipótesis de la política de consolidación fiscal “expansiva”, especialmente en la Eurozona. Por ello, el debate académico se ha trasladado en los últimos tiempos justo en sentido contrario: de los efectos no keynesianos (positivos) a los efectos keynesianos (negativos, vía multiplicadores fiscales) de la política fiscal. Ahora se debate si las consolidaciones o ajustes fiscales "excesivos" y persistentes tienen un efecto negativo a medio y largo plazo sobre el crecimiento económico y el empleo.

En este línea, existen en la literatura económica reciente sólidos argumentos teóricos que indican que cuando los tipos de interés nominales se mantienes constantes y en niveles cercanos a cero, el banco central no es ya capaz de amortiguar los efectos negativos de la caída en el gasto público, lo que implica que el efecto multiplicador negativo sobre el output de la política fiscal restrictiva puede ser muy elevado [2].

Centrémonos en el caso particular de la Eurozona.

Por un lado, el fracaso de la política fiscal restrictiva en la Eurozona tiene mucho que ver con la falta de una política monetaria de acompañamiento "suficientemente" expansiva del BCE.

En primer lugar, la inyección de liquidez del BCE a través de la estrategia de expansión del balance (denominada política monetaria no convencional) en la Eurozona no ha sido suficiente ni eficaz para estimular el crédito al sector privado, el crecimiento económico y el empleo. 

Como se puede observar en el gráfico (hacer click sobre el mismo para verlo más grande), hay una diferencia muy notable entre el comportamiento de la Reserva Federal de EE.UU. y el Banco de Inglaterra respecto al BCE. Desde enero de 2007, la Reserva Federal de EE.UU. y el Banco de Inglaterra han multiplicado su balance por 4,45 y 4,75 veces, respectivamente, como consecuencia de una clara, contundente y decidida política de compra de activos al sector bancario (deuda pública y activos respaldados por hipotecas). Mientras tanto, el BCE sólo ha duplicado su balance y, lo que es más llamativo, su tamaño es hoy igual al de noviembre de 2011, fecha en la que Mario Draghi toma posesión como Presidente del BCE.


En segundo lugar, el BCE ha sido excesivamente "fiel" a su objetivo único de estabilidad de precios. 

Esta actitud contrasta con el comportamiento de la Reserva Federal de EE.UU. y del Banco de Inglaterra cuyo objetivo es dual (estabilidad de precios y  apoyo a la política económica del gobierno, incluyendo sus objetivos de crecimiento y empleo). De hecho, en los siguientes gráficos se puede observar como se sigue manteniendo la tasa de inflación de la Eurozona claramente por debajo del objetivo del 2% (+0,8% en tasa interanual frente al +1,5% en EE.UU.; diciembre 2013), cuando la tasa de desempleo alcanza cifras récord desde comienzo de la crisis financiera internacional (12,1% frente al 6,7% en EE.UU., escala de la izquierda del gráfico; diciembre 2013), y la tasa de crecimiento continúa en tasas negativas (-0,3% frente al +3,2% de EE.UU.; tercer trimestre y cuarto trimestre de 2013, respectivamente).


Una política monetaria más expansiva por parte del BCE que hubiera generado más inflación hubiera tenido efectos más positivos sobre la economía. En primer lugar, habría reducido los costes laborales reales en los países periféricos, incluida España. En estos países, la presencia de un elevada tasa de desempleo ha inducido a aumentos moderados de los salarios nominales, por lo que una mayor tasa de inflación habría reducido también los salarios reales, los costes laborales unitarios reales y, en última instancia, hubiera aumentando la competitividad exterior. En segundo lugar, la mayor tasa de inflación habría ayudado al proceso de desapalancamiento de las economías, vía la reducción del valor real de los stock de deuda pública, y de los stock de deuda del sector privado (sistema bancario, hogares y empresas no financieras).

En tercer lugar, la política monetaria "moderadamente" expansiva del BCE no ha propiciado la depreciación nominal y real del tipo de cambio del euro y, por lo tanto, un aumento de la competitividad exterior del economía de la Eurozona, factor clave para dotar de un mayor impulso a las exportaciones.

En los gráficos siguientes podemos observar como el tipo de cambio nominal del euro con el dólar y la libra esterlina, el tipo de cambio efectivo nominal del euro y el tipo de cambio efectivo real del euro (con el conjunto de los 21 países con los que más  realiza intercambios comerciales), se sitúan en la actualidad en los mismos niveles de comienzos de mediados de 2008, y de comienzos de 2010 en los dos últimos casos.


Por otro lado, la falta de recuperación económica de la Eurozona tiene mucho que ver también con los errores cometidos por el BCE en el proceso de reestructuración bancaria del periodo 2009-2011.

Muchos analistas pensamos que los problemas de crecimiento y empleo de la Eurozona se vieron agravados por las primeras "pruebas de resistencia" o "tests de estrés" al sistema bancario europeo realizadas en 2009 y 2011. Al final de este proceso pocas entidades bancarias quebraron y aumentaron la ratio capital-activos, vía el crecimiento moderado del capital y de una caída en mucha mayor medida de los activos. Este comportamiento provocó, en última instancia, una contracción del crédito al sector privado que no ha ayudado a la recuperación de las economías de la Eurozona, especialmente las periféricas (véase la caída del crédito a las empresas no financieras y a los hogares en los dos siguientes gráficos, respectivamente).


Agotada la política fiscal restrictiva en la Eurozona por sus efectos perversos sobre el crecimiento económico y el empleo, sólo cabe esperar que la política monetaria del BCE tome el relevo.

La nueva estrategia monetaria del BCE se sustentaría en:

1) Introducir nuevas medidas de política monetaria no convencional que expandan en mayor medida el balance el BCE y la liquidez de la Eurozona: a) volver a utilizar el programa de Operaciones de Financiación a más Largo Plazo (OFMLP o por sus siglas en ingles LTRO); b) poner en marcha el programa previsto de Operaciones Monetarias Directas (OMD) para compra de títulos de deuda pública. Este instrumento no se ha utilizado todavía, pero el efecto del anuncio de este programa, en septiembre de 2012, consiguió rebajar la prima de riesgo y romper el círculo vicioso de la deuda pública de Italia y España; c) aprobar un nuevo Programa de Mercado de Valores (PMV) en el que inicie una compra masiva de activos respaldados por hipotecas, a semejanza de lo realizado por la Reserva Federal y, en menor medida, por el Banco de Inglaterra.

2) Propiciar un aumento de la tasa de inflación para ayudar al proceso de desapalancamiento de las empresas no financieras, sistema bancario y hogares.

3) Propiciar la depreciación nominal del euro en los mercados de cambios, e indirectamente la depreciación real del euro, con la relajación del objetivo de inflación. El objetivo sería impulsar las exportaciones de la Eurozona, especialmente la de los países periféricos.

4)  Relajar las condiciones de los nuevos test de estrés de los bancos de la Eurozona (las pruebas se realizarán entre marzo y octubre de 2014), impidiendo que se incluya la totalidad de la deuda pública de la cartera de las entidades bancarias en los activos de riesgo. Un aumento excesivo de las necesidades de nuevo capital podría llevar a otra crisis bancaria, a otro rescate bancario y a un nuevo frenazo al crédito al sector privado por un largo periodo de tiempo.

5) Aprobar la introducción de un mecanismo cercano al Esquema de Financiación del Crédito (Funding for Lending Scheme, FLS por sus siglas en inglés), acordado entre el Banco de Inglaterra y el Tesoro británico para el programa fomentar el crédito en la economía británica. Desde su introducción en julio de 2012, el FLS ha contribuido a una fuerte reducción de los costes de financiación de los bancos y las sociedades de crédito. Esto ha llevado a una reducción de los costes de los préstamos y a un aumento de la disponibilidad de crédito para hogares y empresas no financieras del Reino Unido. Su reciente renovación que se extiende hasta enero de 2015 incluye el apoyo a los créditos a la pymes.

6) Cobrar tasas negativas para los depósitos de las entidades bancarias "ociosos" en el BCE. Esta medida sería muy conveniente para impulsar el crédito al sector privado no financiero de la Eurozona.

Si el BCE no cambia radicalmente su política monetaria y la economía española no crece a medio plazo por encima del 2-3%, la aritmética de la deuda pública y de la deuda exterior es insostenible y nos veremos abocados al impago de la deuda. Y en este sentido ya ha aparecido un aviso serio para navegantes: el Bundesbank propone en su último boletín de enero que los países europeos que atraviesan dificultades financieras, en lugar de pedir ayuda a los contribuyentes de los países europeos más ricos como Alemania (a través de los rescates previstos en la Eurozona), se "espabilen" recaudando dinero entre los sectores más adinerados de su propio país (“un pago único y extraordinario del impuesto sobre el capital nacional”).

--------------------

[1] Sobre los efectos no keynesianos de los procesos de consolidación fiscal puede verse los trabajos de:

Alesina, A. y Ardagna, S. (1998): "Tales of fiscal adjustments", Economic Policy, 13, 487-545.
Alesina, A. y Ardagna, S. (2010): "Large Changes in Fiscal Policy: Taxes versus Spending", Tax Policy and the Economy, 24, 35-68.
Alesina, A. y Ardagna, S. (2012): "The Design of Fiscal Adjustments", Department of Economics, Harvard University, mimeo.
Alesina, A., Favero, C. y Giavazzi, F. (2012): "The output effect of fiscal consolidations", NBER Working Paper No. 18336.
Alesina A. y Perotti, R. (1995) “Fiscal Expansions and Adjustments in OECD Countries”, Economic Policy, No. 21, 207-247.
Giavazzi, F. y Pagano, M. (1990): "Can Severe Fiscal Contractions Be Expansionary? Tales of Two Small European Countries", NBER Macroeconomics Annual 1990, 5, 75-122.
Perotti, R. (2013): "The Austerity Myth: Gain without Pain?", en A. Alesina y F. Giavazzi (eds.), Fiscal Policy After the Great Recession, University of Chicago Press and NBER, forthcoming.

[2] Sobre el aumento de los valores de los multiplicadores fiscales desde el inicio de la crisis financiera internacional, véase entre otros:

Christiano, L. , Eichenbaum, M. y Rebelo, S. (2011): "When Is the Government Spending Multiplier Large?”, Journal of Political Economy, Vol. 119, No. 1, pp. 78.121.
Eggertsson, G. y Woodford, M. (2003): “The Zero Interest-rate Bound and Optimal Monetary Policy", Brookings Papers on Economic Activity, 1, pp. 139-233.

miércoles, 2 de octubre de 2013

La pérdida de poder adquisitivo de los empleados públicos (funcionarios y no funcionarios) en la economía española, 1981-2014


Los empleados públicos han soportado parte del ajuste fiscal y del proceso de devaluación interna desde que comenzó la crisis económica en 2008, pero la pérdida de poder adquisitivo es brutal si tomamos como referencia el año 1981.

En esta entrada del Blog ilustramos este problema utilizando algunos gráficos elaborados por el Blog ciencia explicada (hacer clic sobre los mismos para verlos más grandes).

Sólo haré tres comentarios:

i) La pérdida del poder adquisitivo de 1981 a 2014 (si se aprueba definitivamente la congelación salarial para 2014 y se cumplen las previsiones de inflación de 2013 y 2014) de un empleado público medio será del 38,88% (véase primer y segundo gráfico). Dicho en román paladino: al empleado público le falta en su nomina actual más de 1/3 de su salario bruto. 

ii ) Y lo curioso es que se ha perdido poder adquisitivo, tanto en periodos de crisis económica como en años de bonanza económica.

iii) Por último,  en el periodo 1992-2011 el salario nominal medio español creció siempre por encima del nivel de precios (véanse gráficos 3 y 4), y el salario real creció (ganancia de poder adquisitivo) un 19,54% (cifra sesgada a la baja al incluir el salario medio tanto a los empleados del sector privado como a los empleados públicos). Por el contrario, en el mismo periodo el salario real de los empleados públicos cayó (pérdida de poder adquisitivo) un 34,49%.


viernes, 1 de febrero de 2013

El endeudamiento del Estado en 2013 y el camino hacia el rescate europeo


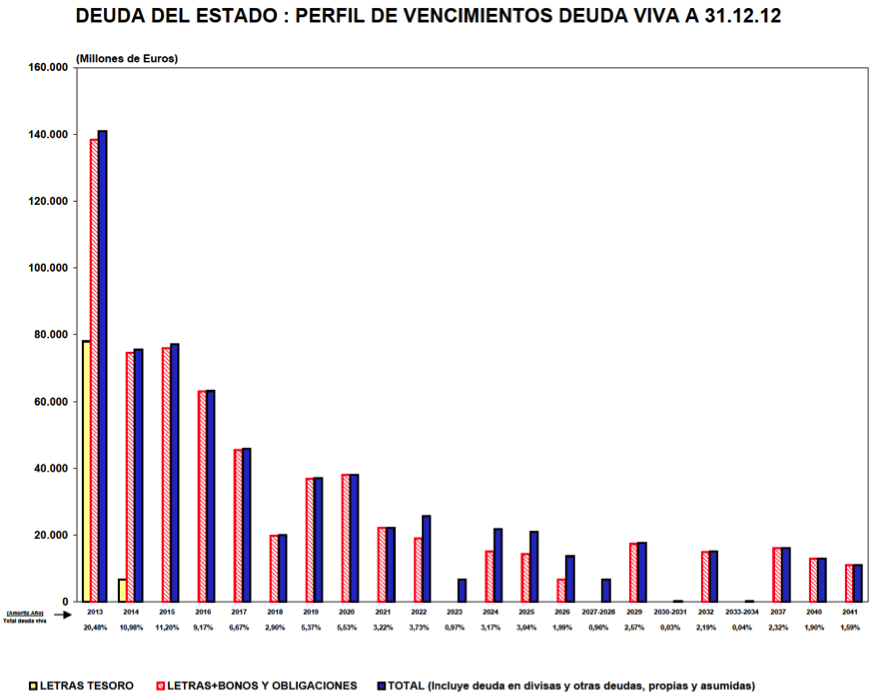
El Gobierno de España y algunos comentaristas económicos y financieros empiezan a descartar que nuestro país tenga que pedir en 2013 un rescate financiero a la zona euro a través de la utilización de los recursos disponibles en el Mecanismo Europeo de Estabilidad (MEDE, en inglés European Stability Mechanism o ESM). Pero este optimismo puede resultar excesivo a la luz de las cifras de necesidades de financiación brutas del Tesoro Público (nueva deuda para financiar el déficit público previsto o financiación neta, más las amortizaciones previstas de deuda viva) que presentamos en esta entrada del Blog.

En el primer gráfico (hacer clic sobre el mismo para verlo más grande) se representa el perfil de vencimientos de la deuda pública del 2013 al 2041.


Como muestra el gráfico, la situación es delicada. El 42,7% del total de las necesidades de amortización de la deuda se concentran en el corto plazo, entre 2013 y 2015. Si nos centramos en 2013, a lo largo de este año el Tesoro deberá emitir nueva deuda pública por valor de 141.436 millones de euros para poder cubrir el equivalente de títulos que tiene que amortizar (el 20,5% del total de la deuda viva y que representa el 13,69% del PIB previsto para 2013). A esta cifra habrá que sumar la emisión de nuevos títulos de deuda para financiar el déficit público previsto para 2013: 57.833 millones de euros que representan otro 5,6% del PIB (el objetivo pactado con la Comisión Europea era menor, un 4,5% del PIB). En definitiva, las necesidades brutas de financiación del Estado obligan al Tesoro Público a la emisión de deuda pública en 2013 por un montante total de 199.269 millones de euros, nada menos que el 19,3% del PIB.

En el segundo gráfico se muestra las necesidades brutas de financiación de los Tesoros Públicos de los países de la zona euro para el año 2013, suma del valor de los títulos de deuda pública que se deben amortizar (azul) y del valor de los títulos de deuda pública que deben cubrir el déficit público previsto para 2013 (rojo).


Destacar que España es junto con Italia los países que tienen mayores necesidades de financiación brutas en 2013: un 18,3% del PIB para Italia y un 18,2% para España. Este 18,2% es ligeramente inferior al 19,3% del PIB más arriba señalado porque hemos incluido tanto la caída prevista recientemente por el FMI del PIB español para 2013 (un -1,5% previsto ahora frente al crecimiento del +0,8% previsto en septiembre de 2012) como la mayor desviación del déficit público español prevista recientemente para 2013 (un -5,6% ahora frente al -4,5% previsto en septiembre de 2012).

No obstante, las necesidades de financiación brutas del Tesoro Público español para 2013 podrían superar estos 199.269 millones de euros (19,3% del PIB) si no se cumplen dos previsiones: i) las previsiones de emisión de títulos de deuda pública necesarios para cubrir el déficit de tarifa eléctrica a través del Fondo de Amortización de la Deuda Eléctrica (FADE) [1] (previsión inicial de 7000 millones de euros); ii) las necesidades de financiación del Fondo de Liquidez Autonómico (FLA) del Ministerio de Hacienda y Administraciones Públicas (presupuesto inicial de 23.000 millones de euros).

------
[1] El Fondo de Amortización del Déficit Eléctrico (FADE) se encarga de titulizar (convertir en títulos negociables) la deuda generada por el déficit de tarifa eléctrica.

sábado, 13 de octubre de 2012

El ajuste fiscal automático de Estados Unidos para 2013: el camino hacia la recesión


Las finanzas públicas de los EE.UU. se sitúan en una senda insostenible y por ello su deuda pública perdió en agosto de 2011 la máxima calificación que otorga la agencia de calificación crediticia Standard and Poor's (de "AAA" a "AA") . En aquel momento fueron las conversaciones para fijar el déficit púbico y los problemas de la primera economía del mundo con su techo máximo de deuda pública los que motivaron la pérdida de la máxima calificación. Ahora es la agencia de calificación crediticia Moody’s la que ha advertido de que podría rebajar también la máxima nota de solvencia de la deuda soberana de EE.UU., desde "Aaa" hasta probablemente "Aa1". La amenaza está relacionada con el resultado de las negociaciones sobre el presupuesto de 2013 que deben llevarse a cabo en el Congreso. En concreto, si el resultado no tiene como consecuencia un cambio en la tendencia alcista del déficit de EE.UU., la primera potencia del mundo podría perder también la máxima calificación de su deuda que otorga Moody's.

En el primer gráfico (hacer clic sobre el mismo) se presenta la evolución histórica del déficit público total (incluídos los pagos de intereses de la deuda). A finales de 2011 se sitúo en la cifra de 1,3 billones  de dólares, lo que representaba el 10,1% del PIB (el récord lo alcanzó en 2009 con el 13,3% del PIB). Es necesario recordar que el año 2007, antes del inicio de la crisis financiera internacional, el déficit público era tan "sólo" de 160.000 millones de dólares.


La contrapartida es que también el stock de deuda pública se sitúa en una senda insostenible, tal y como se puede ver en el siguiente gráfico. A finales de 2011, el stock de deuda pública alcanzó la cifra de 15,5 billones de dólares (102,8% del PIB).


¿Qué es lo que se ha hecho para evitar este problema?

En primer lugar, en diciembre de 2010, la "Comisión Nacional de Reforma y Responsabilidad Fiscal" (National Commission on Fiscal Responsibility and Reform) del Congreso de EE.UU. - propuesta por el Presidente Obama- ya alertó en su informe final que el país se encontraba en una senda fiscal insostenible.

En segundo lugar, en agosto de 2011, el Senado de EE.UU. aprobó la Ley de Control Presupuestario de 2011 (The Budget Control Act of 2011). Los rasgos más importantes de la Ley son los siguientes:
  • Autoriza un incremento del techo de deuda en 2,5 billones de dólares (14% del PIB) en un plazo de 20 años.
  • Establece una reducción del gasto corriente de 917.000 millones de dólares hasta 2021.
  • Crea un "Supercomité" (compuesto por miembros de los Republicanos y de los Demócratas de  las dos Cámaras legislativas de forma paritaria) con el objetivo de identificar 1,5 billones de dólares adicionales de ajuste estructural también hasta 2021. Estipulaba que si el "Supercomité" no llegaba a un acuerdo antes del 23 de noviembre de 2011 se introducirían recortes automáticos de 1,2 billones de dólares hasta 2021, repartidos entre al 50% entre los programas de gasto en defensa y el resto de programas. [1]
Finalmente, este "Supercomité" no alcanzó un acuerdo de reducción del gasto y, por tanto, los recortes automáticos del gasto público (llamados "sequester" en Washington) van a entrar en vigor en enero de 2013 si no se retoman las negociaciones en las Cámaras después de las Elecciones Presidenciales del próximo 6 de noviembre.

Si tenemos en cuenta las consecuencias sobre la caída del gasto público de esta Ley y de la expiración simultánea de varias rebajas fiscales y de prestaciones por desempleo aprobadas por la Administración Obama (y de otras medidas menores), la política fiscal restrictiva en EE.UU. que puede aplicarse en EE.UU. en 2013 puede ser de tal magnitud que puede llevar a la economía a una nueva recesión y un aumento significativo de la tasa de desempleo. Es lo que se ha estado denominando en círculos económicos y financieros (y en la prensa norteamericana) como el "precipicio fiscal " (o fiscal cliff). [2]

Los cálculos basados en las estimaciones de la Oficina Presupuestaria del Congreso (Congressional Budget Office, CBO) sugieren que el tamaño del "precipicio fiscal" superará los 668.000 millones de dólares en 2013 (un 4,1% del PIB) repartidos en (véase cuadro adjunto):
  • Un 80% en aumento de impuestos (532.000 millones):
    1. Caducidad de las rebajas fiscales de la era Busch de 2001 y 2003 y de la era Obama de 2009.
    2. Caducidad de la rebaja de cotizaciones sociales aprobadas por la Administración Obama.
    3. Caducidad de la posibilidad de amortizar de forma acelerada la inversión en capital fijo por parte de las empresas, medida aprobada por la Administración Obama.
    4. Caducidad de algunas  deducciones fiscales aprobadas por la Administración Obama, incluido el aumento de los tipos impositivos sobre las rentas del trabajo y la inversión de los contribuyentes con altos ingresos.
  • Un 20% de recortes del gasto público corriente (136.000 millones):
    1. Recortes automáticos o "sequester" de la Ley de Control Presupuestario de 2011.
    2. Caducidad de las prestaciones por desempleo aprobadas por la Administración Obama.
    3. Reducción de las cuotas de pago del programa Medicare a los médicos.

¿Cuál es el posible impacto sobre la economía de EE.UU. de este super ajuste fiscal "automático"?

Tanto el informe 2012 Spillover Report del FMI de julio de 2012, como el informe ya citado de la CBO de EE.UU., estiman un caída muy significativa del crecimiento de la economía que la podría llevar a una recesión.

En el siguiente gráfico se presenta la evolución del déficit público de EE.UU. estimado por la CBO en el caso de que se aplique las medidas del "precipicio fiscal" (CBO's Baseline Projection) y en el caso de que se relajen algunas de las medidas que aparecen el cuadro anterior (Alternative Fiscal Scenario).


Por último, este endurecimiento de la política fiscal en 2013 es todavía insuficiente para estabilizar la ratio stock de deuda pública/PIB, por lo que la sostenibilidad de las Finanzas Públicas de EE.UU. continúan siendo insostenibles si no se aprueban medidas adicionales de consolidación fiscal a partir de 2014.
-----
[1] Quedan exentos los recortes en el programa Medicaid (la sanidad para ciudadanos de bajos ingresos), la Seguridad Social y otros programas federales destinados a ayudas a personas de renta baja.
[2]  El fin de las rebajas fiscales se denomina en la prensa como el "Tax Armageddon".

domingo, 23 de septiembre de 2012

¿Resulta adecuada la composición del ajuste fiscal aprobada por el gobierno español para el periodo 2012-2014?

La reducción del déficit público total del -8,5% del PIB en 2011 al -2,8% del PIB en 2014 exige un proceso de consolidación fiscal impresionante. En concreto, el ajuste fiscal aprobado para el periodo 2013-2014 por el Consejo de Ministros el 3 de agosto pasado supone 38.956 millones de euros para 2013 y 50.075 millones de euros para 2014, ajuste adicional al aprobado para 2012 (13.118 millones). En total, 102.149 millones de euros.

Con más detalle, el Gobierno de España presenta la próxima semana los presupuestos generales del Estado para 2013, unas cuentas marcadas de nuevo por un política fiscal restrictiva cuyo objetivo es alcanzar un objetivo del déficit público total (incluido los intereses de la deuda) del -4,5% del PIB. Esta es la cifra para 2013 que España comprometió en el plan presupuestario bianual 2013-2014 remitido a Bruselas el pasado 3 de agosto, donde se contempla un ajuste fiscal mixto que combina un aumento de ingresos públicos y un recorte del gasto público por una cifra total de 38.956 millones de euros (hacer clic sobre el gráfico para verlo más grande). De este montante, 15.069 corresponden a medidas tributarias tendentes a aumentar los ingresos públicos (de los que casi un 70 % corresponderán a la reciente subida del IVA) y el resto, 23.887 millones de euros, se centran en la reducción del gasto público. Para 2014 el Gobierno preve continuar con el mismo tipo de política fiscal restrictiva mixta: 50.075 millones de euros, de los cuales 15.425 millones son medidas tributarias y el resto, 34.650 millones de euros, siguen en la línea de reducción del gasto público. Por último, para 2012 (primer año de Gobierno) el ajuste fiscal previsto es de 38.956 millones de euros, con una combinación mixta de ajuste fiscal de 15.069 de aumento de ingresos públicos y de 23.887 millones de caída del gasto público.


En síntesis, el ajuste fiscal aprobado para el trienio 2012-2014 sería de 102.149 millones de euros, de los cuáles 35.479 millones vendrían a través del aumento de la recaudación impositiva por aumento de impuestos (34,7% del total), mientras que el resto de la consolidación presupuestaria lo aportaría la reducción del gasto público por un montante de 66.680 millones de euros (65,3% del total).

¿Resulta adecuada una composición del ajuste fiscal que combina un aumento de los ingresos públicos (fundamentalmente por la vía de subidas de los impuestos) y una reducción del gasto público? La respuesta de la literatura económica empírica disponible es que no resulta adecuada ni conveniente.

Los posibles efectos negativos sobre el crecimiento económico provocados por rápidas reducciones de los déficit públicos y de los stock de deuda pública - conocidos como "ajustes fiscales" o "procesos de consolidación fiscal"- están de máxima actualidad en muchos países de la OCDE y, especialmente, en el caso de EE.UU., Japón y algunos países periféricos de la zona del euro, incluida España. Los trabajos seminales de Giavazzi y Pagano (1990) y de Alesina y Perotti (1995) y las extensiones recientes de Alesina y Ardagna (2010, 2012), muestran que son posibles los ajustes fiscales que produzcan una ligera o nula caída significativa de la producción (y en algunos casos pueden ser expansivos si aparecen los llamados efectos "no keynesianos"). La clave del éxito está en que los ajustes fiscales estén basados en reducciones del gasto público (especialmente gasto público corriente) y no en subidas de impuestos.

Por un parte, el trabajo empírico reciente de Alesina, Favero y Giavazzi (2012) amplia la evidencia empírica previa utilizando los planes de ajuste fiscal plurianuales (que tenían como objetivo una reducción significativa del déficit público y del stock de deuda pública) de 17 países de la OCDE durante el periodo 1980-2005. Los principales resultados del estudio son los siguientes:
  • Nuevamente la evidencia empírica encontrada muestra que los ajustes fiscales basados en recortes del gasto público tienen menos efectos negativos en la producción que aquellos que están basados en subidas de impuestos.
  • Los planes de ajuste basados en recortes del gasto público se asocian con recesiones económicas que duran poco tiempo, e incluso en algunos casos estudiados, no producen una recesión económica. Por el contrario, los planes de ajuste basados en subidas de impuestos se asocian con recesiones económicas profundas y duraderas.
  • Las diferencias encontradas en los efectos sobre la producción de los dos tipos de ajuste fiscal no se deben a las diferentes políticas monetarias aplicadas.
  • Las diferencias encontradas en los efectos sobre la producción de los dos tipos de ajuste fiscal se deben a la respuesta de la inversión privada más que al crecimiento del consumo.
  • El ajuste fiscal basado en recortes de gasto público provoca la mejora inmediata de la confianza empresarial pero no de la confianza de los consumidores.
Por otra parte, un tema interesante de la literatura se ha centrado en el papel clave que juegan las políticas económicas de acompañamiento (o políticas de reformas estructurales) del plan de ajuste fiscal.  Los trabajos de Alesina y Ardagna (1998, 2012) y Perotti (2013) muestran que los procesos de consolidación fiscal basados en recortes de gasto público tienen efectos positivos sobre el crecimiento económico si los mismos han estado acompañados de reformas estructurales que incluyan:  i) actuaciones por el lado de la oferta que mejoren la productividad del sector privado y la eficiencia del sector público; ii) la liberalización del mercado de trabajo; iii) la moderación de los salarios (como vía de ganancia de competitividad); iv) y los acuerdos entre los agentes sociales y entre el Gobierno y los agentes sociales. La clave es que los agentes económicos vean estas reformas estructurales de acompañamiento como una señal clara de "cambio de régimen de política económica". Sólo así cambiarán sus expectativas.

Por último, Alesina y Ardagna (2012) encuentran que los ajustes fiscales basados en recortes en el gasto público producen un efecto expansivo sobre la producción en el caso de que los recortes se centren en el gasto público corriente y no en la inversión pública.

Ya es hora de evaluar si el plan de ajuste fiscal 2012-2014 diseñado por el Gobierno tendrá éxito en impulsar la recuperación económica. Para ello veamos si cumple o no su diseño con lo recomendado por la literatura descrita anteriormente:
  1. ¿Está basado básicamente en recortes del gasto público? No. Su diseño es un combinación entre recortes de gasto público y subida de impuestos.
  2. ¿Los recortes de gasto público se centran en el gasto corriente? No. Gran parte del recorte se ha basado en la bajada de la inversión pública, siguiendo la tendencia del último Gobierno socialista.
  3. ¿Está acompañado de una política de reformas estructurales que incidan en el incentivo de la oferta agregada, la liberalización del mercado de trabajo y la moderación de salarios? No claramente. En este caso, las medidas que incidan por el lado de la oferta son escasas o tímidas, la liberalización del mercado de trabajo es incompleta y, por el momento, sólo se ha impulsado de manera exógena la moderación salarial en los empleados públicos, mientras que los salarios del sector privado han seguido creciendo (el ajuste ha sido el empleo). Los acuerdos de moderación salarial entre los agentes sociales, y entre estos y el Gobierno brillan por su ausencia.
Malos tiempos nos esperan si el Gobierno no cambia la orientación de la Política Fiscal y la Política de Reformas Estructurales de acompañamiento.

------
Alesina, A. y Ardagna, S. (1998): "Tales of fiscal adjustments", Economic Policy, 13, 487-545.
Alesina, A. y Ardagna, S. (2010): "Large Changes in Fiscal Policy: Taxes versus Spending", Tax Policy and the Economy, 24, 35-68.
Alesina, A. y Ardagna, S. (2012): "The Design of Fiscal Adjustments", Department of Economics, Harvard University, mimeo.
Alesina, A., Favero, C. y Giavazzi, F. (2012): "The output effect of fiscal consolidations", NBER Working Paper No. 18336.
Alesina A. y Perotti, R. (1995) “Fiscal Expansions and Adjustments in OECD Countries”, Economic Policy, No. 21, 207-247.
Giavazzi, F. y Pagano, M. (1990): "Can Severe Fiscal Contractions Be Expansionary? Tales of Two Small European Countries", NBER Macroeconomics Annual 1990, 5, 75-122.
Perotti, R. (2013): "The Austerity Myth: Gain without Pain?", en A. Alesina y F. Giavazzi (eds.), Fiscal Policy After the Great Recession, University of Chicago Press and NBER, forthcoming.

domingo, 26 de junio de 2011

¿Se deben eliminar la mayor parte de los gastos fiscales del sistema tributario español?

El proceso de ajuste fiscal en la economía española se está centrando en la reducción de una parte del gasto público corriente, en el aumento de impuestos (fundamentalmente IVA e impuestos especiales) y en las privatizaciones de empresas públicas, pero hay un gran olvidado del presupuesto de gasto del Estado y de las CC.AA. Se trata de los gastos fiscales que parecen intocables. En el informe del Banco de España de 2010 por fin alguien habla seriamente del tema y se sugiere que se debería abordar una sustancial racionalización y reducción de los mismos (aunque el Banco de España no se atreve a sugerir cómo). En esta Entrada del Blog vamos a situar el problema en EE.UU. y en España y sugeriremos la creación de una Comisión como la que se ha implantado recientemente en aquel país.

Recordemos que los llamados gastos fiscales o tributarios (tax expenditures en inglés) son el conjunto de deducciones, exenciones, desgravaciones, reducciones e incentivos de las distintas figuras tributarias (IVA, IRPF e impuesto de sociedades, fundamentalmente) que representan un importante coste en términos de recaudación impositiva y que en la mayoría de los casos tienen  efectos perversos negativos sobre la equidad y la eficiencia impositiva. De hecho, la eliminación de una parte sustancial de los gastos fiscales tendría cuatro efectos positivos: (1) No aumentarían los tipos impositivos marginales; (2) No reducirían los incentivos al ahorro o a la inversión productiva del sector privado; (3) Aumentaría la eficiencia económica al eliminarse numerosos incentivos fiscales que distorsionan las decisiones de ahorro y de inversión del sector privado; y (4) Se reduciría sin duda la excesiva complejidad de la estructura tributaria y aportaría, en última instancia, mayor transparencia impositiva.

Centrémonos en primer lugar en el caso de EE.UU. El presidente Obama creó en febrero de 2010 una Comisión mixta de senadores y congresistas - The National Comission on Fiscal Responsability and Reform- cuya  misión principal era proponer una reforma fiscal (tanto de los gastos como de los impuestos) en profundidad, con el objetivo último de reducir a medio y largo plazo el abultado déficit presupuestario y el stock de deuda de los EE.UU. La Comisión presentó su informe final en diciembre de 2010 con un conjunto de recomendaciones para equilibrar el presupuesto federal (excluyendo el pago de intereses del stock de deuda pública) para el año 2015. Dentro de una extensa lista de cambios en los gastos e ingresos públicos,  destaca justamente la propuesta de eliminación sustancial (y simplificación) de los gastos fiscales, ingresos adicionales que se dedicarían a reducir el déficit público.

En el primer gráfico adjunto (haciendo clic en él se puede ver ampliado) se puede ver como si los gastos fiscales se clasificaran como gasto público en lugar de como "beneficios fiscales" (o pérdida de ingresos públicos) constituirían la principal categoría de los programas de gasto federal. En concreto, alcanzan nada menos que 1053 billones de dólares [1] (el 7% del PIB de EE.UU.), muy por encima de las principales categorías de gasto (los gastos en salud pública de los ancianos y los pobres, Medicare y Medicaid, respectivamente; Seguridad Social, gastos de defensa y otros gastos de carácter discrecional). Además, la mayoría de ellos son las deducciones de los individuos o familias (por la compra de vivienda, por aportaciones a los planes de pensiones, cuidado de los niños, gastos en educación universitaria, y donaciones a la caridad, entre otros).


En el segundo gráfico podemos observar  como los gastos fiscales reducen la equidad del sistema tributario de EE.UU., ya que el valor de las deducciones, exenciones y exclusiones impositivas aumenta a medida que lo hace el ingreso del hogar. De hecho, en el gráfico se puede ver como los gastos fiscales benefician fundamentalmente  a los hogares del quintil más alto y al 1% de los hogares con más ingresos. Y esto no resulta sorprendente, ya que las familias norteamericanas de mayores ingresos son las que, en general, se compran una casa, envían a sus hijos a la universidad, ahorran para la jubilación con planes de pensiones y contribuyen generosamente a causas benéficas. Y la eficiencia queda también en entredicho ya que el Gobierno estaría dedicando una cantidad significativa de recursos tributarios (que podría dedicar a otros programas de gastos) para subsidiar decisiones del sector privado que se habrían producido de todos modos, mientras que en la práctica se excluyen a las familias de menores ingresos que serían mucho más sensibles a estos incentivos fiscales.


Centrémonos ahora al caso de España. En el primer gráfico se representa los costes de los gastos fiscales en términos de recaudación. Para el caso del IRPF representa el 33% de la misma, fundamentalmente por las deducciones a los rendimientos del trabajo, la inversión en vivienda y las aportaciones a los planes de pensiones. En lo que respecta al impuesto de sociedades, las pérdidas de recaudación se sitúan en el 16%, básicamente por las deducciones por incentivos a la inversión, por el desarrollo de proyectos de I+D y por el apoyo a las pymes. Por último, el coste de los gastos fiscales en el IVA alcanza nada menos que el 40% de la recaudación bruta, asociado en este caso a la aplicación de tipos reducidos de IVA a determinados bienes y servicios.


En el segundo gráfico se representa la pérdida de recaudación impositiva de los gastos fiscales en % del PIB de España. Para el IRPF, el Impuesto sobre Sociedades y el IVA representa un 2,4%, un 0,4% y un 1,6%, respectivamente. Es decir, en total un 4,4% del PIB. Para destacar la importancia relativa de esta pérdida de recaudación, pensemos que esta cifra representa un poco más de la mitad del ajuste que tendrán que realizar las AA.PP. españolas en el saldo público primario (un 8% del PIB, sin incluir pagos de intereses de la deuda pública) en el periodo 2010-2015 para lograr el doble objetivo de estabilizar el stock de deuda pública en el 70% del PIB y lograr el equilibrio presupuestario en el año 2015.


Mediante la Ley 37/2010, de 15 de noviembre, se creó en nuestro país la Oficina Presupuestaria de las Cortes Generales (OPCG), como un órgano de asesoramiento técnico a la Cortes en el seguimiento y control de la ejecución de los Presupuestos Generales del Estado. Como su papel parece que todavía no esta muy bien definido yo me voy a atrever a sugerir una tarea adicional. Se trataría de la propuesta de creación de una Comisión Mixta de Expertos-Parlamentarios para la racionalización de los gastos fiscales del sistema tributario español. Su principal tarea sería la de poner a cero el contador de todos los gastos fiscales, es decir, del conjunto de deducciones, exenciones, desgravaciones, reducciones e incentivos de las distintas figuras tributarias y proponer su racionalización, incluyendo las estatales como las autonómicas (en este caso del IRPF en su tramo autonómico). [2] 

La racionalización del complejo entramado de los gastos fiscales del sistema tributario español generaría, al menos, cinco efectos positivos: (1) el aumento de la equidad impositiva; (2) el aumento de la eficiencia económica; (3) la reducción de la creciente desigualdad de las rentas; (4) la simplificación de la estructura impositiva y el fomento de la transparencia; y (5) la generación de ingresos adicionales necesarios para apoyar el ajuste fiscal para el periodo 2010-2015, sin necesidad de subida de impuestos o de reducciones adicionales en algunos programas de gasto, especialmente en la inversión en infraestructuras.

----------------------------------- 
[1] 1 trillón americano equivale a 1 billón europeo.
[2] En la medida de lo posible, se tendría que evaluar sus efectos en términos de equidad y eficiencia.