Mostrando entradas con la etiqueta impago de la deuda pública. Mostrar todas las entradas

martes, 3 de febrero de 2015

¿Puede la Teoría de Juegos ayudar a entender las negociaciones entre Grecia y el resto de países de la zona del euro?


La teoría de juegos es una disciplina que estudia situaciones en las que es relevante la interdependencia estratégica, es decir, que el resultado para cada jugador depende de sus propias decisiones y de las decisiones de los demás. Ha sido aplicada, principalmente, en economía, pero ha tenido también un desarrollo amplio en gestión, sociología, psicología, filosofía, e incluso en biología evolutiva. En el caso de la Economía, la teoría de juegos inició su análisis formal en 1944 con el trabajo de John Von Neumann y Oskar Morgenstern, The Theory of Games and Economic Behaviour. Posteriormente, merecen ser citados por sus aportaciones centrales tres premios Nobel de Economía: John Nash, John Harsanyi y Reinhard Selten.

Dado que el nuevo gobierno griego ha basado su política electoral en el fin de la austeridad, y dado que el pago de la deuda supone una parte muy importante del PIB griego, las negociaciones para refinanciar la deuda pública de Grecia con la troika y con el resto de los países de la zona del euro, constituyen una baza ineludible para la credibilidad del nuevo Gobierno. Esta situación se puede analizar mediante la Teoría de Juegos.

Para sentar las bases analíticas habría que precisar algunos aspectos. En primer lugar, los jugadores son muy diferentes, mientras que Grecia supone el 1,9% del PIB de la zona del euro, el otro jugador representa, obviamente, el 98,1% restante, sin embargo los intereses de ese 98,1% no son homogéneos, no es lo mismo la posición de Alemania, incluso geoestratégica, que la de Bélgica. Este aspecto matiza algo la desigualdad entre los jugadores. En este sentido, son relevantes las visitas del primer ministro griego a los países que considera menos integrados en la política de austeridad como Italia y Francia, obviamente, tratando de debilitar al gigante. El segundo aspecto a considerar es que en esas negociaciones no solo se juega el juego zona del euro-Grecia, sino que el resultado al que se llegue, condiciona el resto de los juegos futuros zona del euro-resto de los países, además de enviar una señal a las poblaciones de estos países. Dependiendo del resultado final, la señal podría ser muy preocupante para países como España con partidos de extrema izquierda emergentes. Un tercer aspecto es el manejo del farol, con el que Grecia ha iniciado la partida, amenazando con salir del bloque Unión Europea-occidente y entrar en el bloque ruso-oriental. En mi opinión, esta amenaza no es creíble ya que al que la formula no le interesa cumplirla, pero una cosa es el interés del pueblo griego y otra la de sus gobernantes actuales, esperemos que no haya divergencia.

Por lo tanto, el problema tiene que ver con un complicado conjunto de negociaciones entre unas partes muy diferentes en cuanto a su capacidad negociadora y con intereses muy dispares. El problema mayor es que el resultado al que se llegue va a afectar, a largo plazo, a toda la política europea, incluso a la estabilidad de la Unión Europea y, en particular de la Unión Monetaria. Esperemos que, aunque sea por una vez, los políticos negociadores piensen en el largo plazo. Podemos especular a qué juego podrían jugar el gobierno griego y la troika a través de algunos ejemplos.

1) El juego de la gallina. Un camión de gran tonelaje y un turismo se dirigen hacia un puente de único sentido desde puntos opuestos. Si ninguno se desvía, chocarán. Puesto que los costes de la colisión son mucho mayores para el turismo, éste cederá el paso. 

Aplicación a Grecia y a la troika. Grecia y la troika suponen que la otra parte tiene mucho que perder si no cede. Los griegos podrían verse expulsados de la zona euro y no podrían financiar gran parte de sus servicios públicos y de sus pensiones. La troika perderían los cuantiosos préstamos concedidos a Grecia en los sucesivos rescates. A ambas partes les resulta fácil imaginar que la otra parte reaccionará primero y cederá a las demandas de la primera. Pero esto no ocurre.

Sin embargo, como recomendaba el general y filósofo chino Sun Tzu, 650 años antes de Cristo, hay que dejar una salida honorable al otro jugador, para que el resultado sea estable.

2) El dilema del prisionero. La policía detiene a dos hombres y los interroga por separado. No hay suficientes pruebas para condenar a ninguno, así que ofrecen un trato a cada uno. Si cooperan y testifican contra el otro, obtendrán la libertad y el otro irá a la cárcel. El único equilibrio posible de este juego es aquél en el que se delatan mutuamente y terminan condenados. Sin embargo, la noticia optimista en este caso, es que si el juego se juega muchas veces y no se conoce cuando va a terminar este juego, es posible una trayectoria de equilibrios en los que se colabora.

Aplicación a Grecia y a la troika. Si Grecia continua con el ajuste presupuestario y las reformas económicas impuestas con los rescates, los desequilibrios de la economía griega se corregirían gradualmente y se recuperaría una senda de crecimiento duradera y sostenible. Sin embargo, dado que el nuevo gobierno ha anunciado repetidamente su intención de no colaborar, Grecia y la zona del euro podrían acabar con una larga y todavía más profunda recesión en Grecia y la pérdida de la deuda en la zona del euro. Si plantean el juego como una larga partida con muchas jugadas, donde la zona del euro cede en algún aspecto y Grecia renuncia a su programa demagógico, se podría aliviar algo la situación del pueblo griego y no comprometer el futuro de la propia Unión Monetaria.

3) El dilema de la cena. Diez personas salen a cenar y dividen la cuenta a partes iguales. Cada uno decide pedir el plato más caro, aunque sólo sea marginalmente mejor que el más barato porque, cuando el coste adicional se divida entre diez, el importe final será insignificante. Sin embargo, si los diez llegan a la misma conclusión, acabarán pidiendo los diez platos más caros de la carta.

Aplicación a Grecia y al resto de países de la zona del euro. Hay que conseguir que el Banco Central Europeo imprima más dinero y lo emplee para comprar los bonos griegos. De esta manera, los griegos podrían aumentar el gasto público por la vía más barata. Además, el coste se distribuye entre los otros 17 miembros de la zona del euro. Evidentemente, esto que parece tener sentido individualmente, no soporta un análisis colectivo ya que, si todos hacen lo mismo, que lo harán, la dinámica de la deuda pública de los 18 países de la zona del euro se haría insostenible y el Banco Central Europeo no podría mantener el programa de compras. Es como si el menú que adquieren entre todos los comensales no pudiera ser pagado por ellos y tuvieran que pedir prestado para mantener sus alegrías, pero ¿quién se arriesga a prestar si no tiene la seguridad de que, partir de entonces, el consumo de platos tendrá en cuenta lo que uno tiene (produce) y está seguro de que va a recuperar el préstamo más los intereses?

Este último es el juego más peligroso desde el punto de vista de la estabilidad de la zona del euro y en el que los griegos podrían encontrar apoyos. Este juego pone, además, de manifiesto el gran déficit de la Unión Monetaria, que es la inexistencia de un presupuesto europeo con un control a nivel europeo de la deuda. Si la zona del euro lo acepta en la manera en que se está planteando, la inestabilidad a largo plazo estará garantizada.

lunes, 26 de enero de 2015

La dinámica temporal de la deuda pública griega: escenarios alternativos para el acuerdo entre la Troika y el Gobierno griego


La evolución temporal del stock de deuda pública en % del PIB de Grecia se puede descomponer en 3 componentes:


donde bt representa el stock de deuda (% del PIB), dt el déficit público primario (en % del PIB, sin incluir intereses de la deuda), it los tipos de interés nominales de la deuda pública, gt la tasa de crecimiento nominal de la economía (crecimiento real + tasa de inflación) y addt el componente “ajuste déficit-deuda”. 


La expresión anterior implica que si se quiere estabilizar el stock de deuda pública en relación al PIB se deben dar tres condiciones no excluyentes: (1) la tasa de crecimiento nominal de la economía (¡cuidado con la deflación que hace aumentar la deuda!) tiene que superior al tipo de interés nominal de la deuda pública (el llamado efecto “bola de nieve” de los intereses de la deuda); (2) se tiene que generar superávit primarios (componente del “ajuste fiscal”);  (3) se debe eliminar o reducir el componente "ajuste déficit-deuda" (addt = 0). [1]

Veamos algunas simulaciones para el caso de la dinámica temporal de la deuda pública de Grecia utilizando la expresión anterior que pueden servir de base para las posibles negociaciones entre la Troika (la Comisión Europea, el Fondo Monetario Internacional y el Banco Central Europeo) y el nuevo Gobierno griego. [2] 

Caso 1: reestructuración de la deuda pública (reducción de los tipos de interés nominales de los bonos en 3,7 puntos porcentuales) sin quita (no se reduce el stock de deuda pública inicial). 

En el primer gráfico se presenta la evolución temporal futura del stock de deuda pública griego tomando los datos actuales: a) un stock de deuda pública sobre el PIB del 174% a finales de 2014; b) una tasa de crecimiento real de la economía para 2015 del +2,9%; c) una tasa de inflación prevista para 2015 del +0,3%; y d) un superávit público primario previsto para finales de 2015 del 3,0%. Además, los tipos de interés nominales de la deuda pública a 1o años  situados en la actualidad en el 8,7% (rendimiento del mercado secundario del 26 de enero de 2015) se reducen a una  media del 5% mediante el canje de deuda pública con los acreedores. [3]


El resultado es que sólo se consigue estabilizar el nivel del stock de deuda pública en % del PIB en su nivel de 2014, un 174%. El stock de deuda pública aún crecería a una tasa anual del 0,2%.

Caso 2: reestructuración de la deuda pública (reducción de los tipos de interés nominales de los bonos en 3,7 puntos porcentuales) y quita del 30% (se reduce el stock de deuda pública inicial del 174% al 122% del PIB). 

Se mantienen los datos del caso 1 relativos a la tasa de crecimiento real, de la tasa de inflación y el Gobierno griego se compromete a mantener el superávit público primario del 3%.


El Gobierno griego y la Troika podrían llegar a un acuerdo al combinar el mantenimiento de la austeridad (el superávit público primario se mantiene en el 3%) y un acuerdo de reestructuración de la deuda pública (con canje de bonos) con una quita parcial de deuda. Además se pararía el crecimiento del stock de deuda pública, al generarse una reducción del 0,7% anual, insuficiente para conseguir el objetivo del Pacto de Estabilidad y Crecimiento del 60% en un horizonte de 20 años.

Caso 3: reestructuración de la deuda pública (reducción de los tipos de interés nominales de los bonos en 4,7 puntos porcentuales) y quita del 45% (se reduce el stock de deuda pública inicial del 174% al 96% del PIB) y se genera una tasa de inflación del 2%.

Se mantienen los datos del Caso 1 relativos a la tasa de crecimiento real y el compromiso de mantener el superávit primario en el 3%. La tasa de inflación sube del 0,3% actual al 2%, objetivo del Banco Central Europeo.


Este es un escenario mejor que el planteado en el Caso 2 para el Gobierno griego. La Troika podrían llegar a un acuerdo al combinar el mantenimiento de la austeridad (el superávit público primario se mantiene en el 3%) y un acuerdo más ambicioso de reestructuración de la deuda pública (con canje de bonos) con una mayor quita parcial de deuda. El stock de deuda pública se reduciría a un ritmo del 3,7% anual y se alcanzaría el objetivo del Pacto de Estabilidad y Crecimiento del 60% en un horizonte razonable de 10 años. Los salarios y las rentas podrían aumentar moderadamente mediante acuerdos entre los agentes sociales y el Gobierno para impulsar la tasa de inflación hasta el 2%.

--------
[1] En el componente del "ajuste déficit-deuda" (add = 0)  se incluye todas aquellas emisiones emisiones de deuda pública que no computan como déficit público (no tienen su origen la diferencia entre ingresos públicos y gastos públicos) pero si como deuda pública. Su origen está en la necesidad de financiar la adquisición de activos financieros por parte del Estado no directamente relacionados con el presupuesto público. Por ejemplo, en España dentro del componente "ajuste déficit" se emitió deuda pública para financiar el FROB (Fondo de Reestructuración Ordenada Bancaria), el FADE (Fondo de Amortización del Déficit Eléctrico) y el Fondo para la Financiación de los Pagos a Proveedores (FFPP), entre otros.
[2] Utilizamos la calculadora de Bloomberg.
[3] Se supone que el componente "ajuste déficit-deuda" es nulo.

miércoles, 17 de septiembre de 2014

50 años de historia de las finanzas públicas españolas: ¿elevado crecimiento económico (y sostenido) o impago de la deuda pública?


En esta entrada del Blog se presenta la senda temporal de las principales variables macroeconómicas fiscales de las AA.PP. españolas (medidas en % del PIB) actualizadas para el periodo 1964-2013. En concreto, se ha añadido la cifra provisional del año 2013 y se han corregido también todas las cifras anteriores con datos actualizados de las nuevas series elaboradas por el Instituto Nacional de Estadística (INE). Los datos provienen de las Cuentas Financieras de la Economía Española elaboradas por el Banco de España y de la Contabilidad Nacional de España elaborada por el INE. También se presentan previsiones de déficit público total (incluyendo los pagos de intereses de la deuda pública acumulada), del déficit público primario (sin incluir los pagos de intereses de la deuda pública acumulada) y del stock de deuda pública bruto (según la metodología del Déficit Público Excesivo), previsiones presentadas en el pasado mes de abril por el Ministerio Economía y Competitividad y en el pasado mes de mayo por la Comisión Europea para el periodo 2014-2017.

Me gustaría destacar los tres últimos periodos de la historia presupuestaria de la economía española: a) el ajuste fiscal del periodo 1996-2007; b) el deterioro brusco y profundo de las finanzas públicas en los años 2008 y 2009, después del inicio de la crisis económica derivada de la crisis financiera internacional; y c) el nuevo periodo de ajuste fiscal que comenzó en el año 2010 que avanza a un ritmo excesivamente lento para garantizar la sostenibilidad de las finanzas pública a largo plazo.

En el primer gráfico aparece la evolución de los ingresos totales, los gastos totales y los gastos netos de intereses de la deuda pública o gastos públicos primarios. En primer lugar, destacar el hundimiento de los ingresos en 2008 y 2009, y el espectacular crecimiento de las dos variables representativas de los gastos públicos en los años posteriores a 2008. En segundo lugar, a pesar de los esfuerzos realizados, los gastos totales y los gastos sin intereses de la deuda pública se situaron a finales de 2013 en el 45,3% y el 41,9% del PIB, respectivamente, lejos todavía de las cifras registradas antes del inicio de la crisis de 2008. Por último, los ingresos públicos no logran apenas recuperarse (suben tan sólo 0,6 puntos porcentuales en 2013) y se sitúan a niveles del año 1996 (38,6% del PIB), lejos todavía del máximo de recaudación alcanzado en 2007 (41,5% del PIB), último año del reciente periodo de expansión económica registrado en la economía española (1995-2007). 


En el segundo gráfico se presenta la evolución del ahorro bruto total y del ahorro bruto excluido los pagos de intereses de la deuda pública del total de las AA.PP. La primera variable se obtiene del saldo conjunto de las cuentas corrientes (ingresos y gastos corrientes) de las AA.PP. (cuentas de producción, distribución y utilización de la renta). El ahorro bruto total y primario, que había crecido ininterrumpidamente en una década (desde 1997 a 2007), retrocedió bruscamente en el año 2008 y alcanzó en 2009 niveles negativos no conocidos en esta serie histórica. En el periodo 2010-2013 el ahorro público primario ha registrado una ligera mejora (1,1 puntos porcentuales en % del PIB), mientras que el ahorro público total incluso ha empeorado (0,3 puntos porcentuales del PIB) por el fuerte aumentos de los pagos de los intereses de la deuda pública acumulada. Ambas variables se sitúan todavía en 2013 en niveles negativos no deseables que incumplen la "regla de oro" de la política fiscal (emitir deuda pública solamente para financiar la inversión pública).


En el gráfico 3 se presenta la evolución temporal del superávit o déficit de las AA.PP. total y primario (excluidos los pagos de intereses de la deuda). Con más precisión, se trata de la capacidad (+) o necesidad de financiación (-) total y neta de intereses, obtenida como suma del ahorro bruto y del saldo de la cuenta de capital de las AA.PP. En este caso, se incluye además de los ingresos y gastos públicos corrientes, los ingresos y los gastos de capital de las AA.PP., incluida la inversión pública, entre otras partidas.


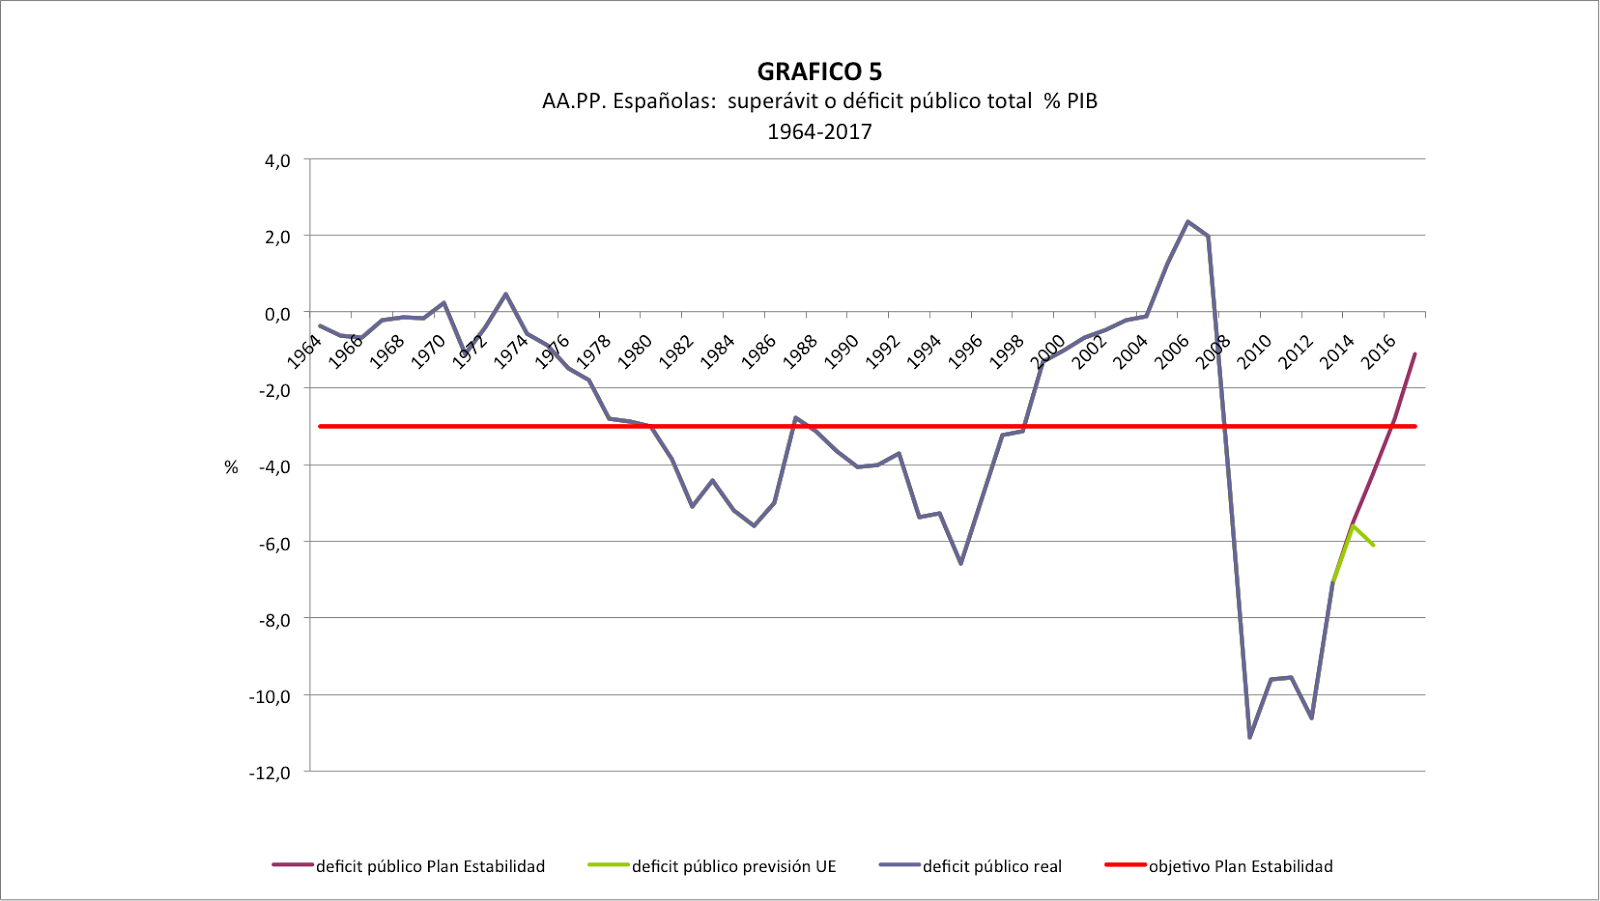
Como se puede observar en el gráfico, un periodo significativo de ajuste fiscal comenzó después de 1995 (año en el que se alcanzó un déficit público récord hasta entonces del -6,6%), para posteriormente reducirse en años sucesivos el déficit hasta el año 2004, y generándose superávit públicos crecientes en el periodo 2005-2007. Nuevamente, el año 2008 marca un cambio de tendencia brusco, al aparecer cifras de déficit público total del -4,5%, cifras no registradas desde el año 1996. En el año 2009 se alcanzó una nueva cifra récord: un -9,4% de déficit público primario y un -11,1% de déficit público total en estos 50 últimos años de historia de la hacienda pública española. El proceso de consolidación fiscal que había tenido relativo éxito en el periodo 2010-2011, se frenó significativamente en 2012, aunque se ha vuelto ha encauzar en el año 2013. De hecho, el déficit público total se ha reducido en 3,5 puntos porcentuales del PIB en 2013 hasta alcanzar el 7,1%, mientras que el déficit público primario se ha reducido en 3,9 puntos porcentuales del PIB, hasta situarse en el 3,7% del PIB.

No obstante, el déficit público total actual (-7,1% del PIB) se mantiene en una cifra aún muy alejada del límite del -3,0% vigente para los países de la zona del euro. El problema fiscal refleja tanto la insuficiente caída del gasto público, como la insuficiente recaudación impositiva.

En el gráfico 4 se muestra la senda temporal de dos variables representativas del stock de deuda pública de las AA.PP. La primera es el stock de deuda pública total medido por el conjunto de los pasivos financieros totales de las AA.PP. En el segundo caso, la segunda variable representativa del stock de deuda pública (menor en niveles por las partidas que incluye) es construido según la metodología del Protocolo de Déficit Excesivo (PDE) incluido en el Pacto de Estabilidad y Crecimiento de la zona del euro (esta es la cifra oficial que pública el Banco de España y el Banco Central Europeo sobre el total de la deuda pública española). En ambos casos, la reducción es espectacular desde el año 1996 hasta el año 2007, y nuevamente se produce un deterioro muy significativo y persistente desde el inicio de la crisis financiera internacional en el año 2008. Con más detalle, en el año 2013 el stock de deuda pública según la metodología del PDE ha vuelto a crecer hasta alcanzar la cifra récord del 93,9% del PIB, sobrepasando ampliamente el límite impuesto por el Tratado de Maastricht (60% del PIB).


En los gráficos 5 y 6 se han añadido a los gráficos 3 y 4, algunas previsiones disponibles para el periodo 2014-2017 de las cifras del déficit público total y del stock de deuda pública según la metodología PDE. Las previsiones del Ministerio de Economía y Competitividad provienen de la publicación Actualización del Programa de Estabilidad, 2014-2017 remitida a la Comisión Europea el pasado mes de abril, mientras que las previsiones de la Comisión Europea aparecen en el informe European Economic Forecast, Spring 2014, publicado el pasado mes de mayo.


Por una parte, las previsiones disponibles para el déficit público total (gráfico 5) del Ministerio de Economía y Competitividad indican que la continuidad del proceso de ajuste fiscal en 2014-2017 posibilitarán que el déficit del conjunto de las AA.PP. alcance a finales de 2016 y 2017 el 2,8% y el 1,1%del PIB, respectivamente, situándose ya por debajo del límite impuesto por el Tratado de Maastricht del -3%. Las previsiones de la Comisión Europea son mucho más pesimistas y los técnicos del organismo estiman que en 2015 volverá a empeorar el déficit público total hasta situarse en el 6,1% del PIB.

¿A qué se deben estas significativas diferencias en las previsiones del déficit público total nivel stock de deuda pública (en % del PIB) del Ministerio y la Comisión Europea?

Las diferencias se sustentan en las importantes divergencias que existen entre las respectivas previsiones de la tasas de crecimiento real de la economía, de las tasas de interés real de la deuda pública y del nivel de déficit público primario (variable dependiente a su vez de la dinámica de ingresos públicos y de gastos públicos excluidos los pagos por intereses de la deuda pública), variables responsables de la dinámica temporal de la deuda pública (junto al nivel actual del stock de deuda pública).

Por otra parte, las previsiones de la Comisión Europea sobre la evolución del stock de deuda pública según la metodología del PDE (gráfico 6) son claramente pesimistas. Los técnicos del organismo estiman que el stock de deuda pública se situará a finales de 2014 en el 100,2% del PIB, mientras que a finales de 2015 ya alcanzará el 103,8% (cifras muy alejadas del límite impuesto en el Tratado de Masstricht del 60% del PIB). Por otra parte, el stock de deuda pública alcanzó a finales de julio de 2014 los 1.005.714 millones, lo que representa ya el 98,2% del PIB, según las cifras difundidas el 17 de septiembre por el Banco de España.

Si el crecimiento económico de la economía española no se acelera significativamente (a tasas de crecimiento real del PIB cercanas al 3%),  la situación de las finanzas públicas podría desembocar en un futuro no muy lejano en un "default" (impago) de la deuda pública. Y no sería la primera vez. En el siguiente cuadro se recogen las 14 veces que España ha iniciado un procedimiento puro de impago de su deuda pública desde 1557.  Además somos lo que más veces nos hemos declarado en alguna variante de "default" entre 1340 y 2011. [1] 


-----
[1] Fuente: Reinhart, C.M. y  & Kenneth S. Rogoff, K.S. (2014): "This Time is Different: A Panoramic View of Eight Centuries of Financial Crises", Annals of Economics and Finance, Society for AEF, vol. 15(2), pp. 1065-1188; Domínguez Martínez, J.M. y López del Paso, R. (2011): "Situaciones de impago de deuda soberana", eXtoikos, No. 4, pp. 147-152.