viernes, 3 de mayo de 2013

¿Por qué los niveles de los tipos de interés de la deuda pública a largo plazo están tan bajos en EE.UU.?

La Federal Reserve Bank of San Francisco organizó el pasado 1 de marzo un Seminario sobre el pasado y el futuro de la política monetaria. En este evento impartió una conferencia el Presidente de la Junta de Gobernadores de la Reserva Federal de EE.UU. (Fed), Ben Bernanke. En esta entrada del Blog presentamos alguna de las interesantes ideas que Bernanke expuso para justificar el nivel tan bajo en los que se sitúan los tipos de interés a largo plazo de la deuda pública de los EE.UU.

En el primer gráfico adjunto (hacer clic sobre el mismo para verlo más grande) se muestra la evolución reciente de los tipos de interés nominales de la deuda pública a 10 años de EE.UU. Claramente se puede observar como los rendimientos nominales de estos bonos han ido descendiendo gradualmente desde 2007, hasta situarse desde septiembre de 2011 en niveles muy bajos, en el entorno del 2%.


Para tratar de explicar los movimientos de los tipos de interés nominales de los bonos de deuda pública a 10 años, Bernanke utilizó un modelo empírico de estructura temporal de tipos de interés desarrollado por economistas de la Reserva Federal de EE.UU. [1]

Según este modelo, los rendimientos nominales de los bonos de deuda pública a 10 años de EE.UU. se pueden dividir en tres componentes (véase segundo gráfico): (a) las expectativas del mercado sobre la tasa de inflación; (b) las expectativas del mercado sobre los tipos de interés reales a corto plazo; y (c) y un componente residual que aproxima la "prima por plazo" de los bonos a 10 años, y que no es recogido por los movimientos de la tasa de inflación esperada o de los tipos de interés reales a corto plazo. En síntesis, la "prima por plazo" es el rendimiento adicional que los inversores esperan obtener por la tenencia de los títulos de deuda pública a largo plazo en lugar de invertir en una secuencia de títulos de deuda pública a corto plazo en el mismo periodo de 10 años. La "prima por plazo" compensaría a los tenedores de bonos de largo plazo por el "riesgo del tipo de interés", es decir, del riesgo de las posibles ganancias y pérdidas de capital que los cambios de tipos de interés generan en el precio y, por tanto, en el valor de los bonos de más largo plazo. [2]


Los tres componentes de la rentabilidad nominal de los bonos de deuda pública a 10 años han disminuido desde 2007.

En primer lugar, la contribución de las expectativas inflacionarias (línea azul) ha sido muy estable y ha fluctuado cerca del objetivo o meta de tasa de inflación a largo plazo del 2% fijada y anunciada explícitamente por la Fed.

En segundo lugar, las expectativas sobre los tipos de interés reales a corto plazo (línea negra) se han reducido sensiblemente desde el inicio del mandato de Ben Bernanke al frente de la Fed. Berrnanke señalo en su conferencia que se espera que los tipos de interés reales se mantengan en niveles muy bajos, cercanos al 0%, ya que estarían reflejando la debilidad en el crecimiento económico a corto plazo de la economía de EE.UU. y posiblemente también una rebaja en las expectativas del crecimiento económico a largo plazo.

Por último, la "prima por plazo" (línea verde) también ha disminuido considerablemente desde 2010 y se sitúa en valores negativos. Por un lado, dos cambios en el "riesgo de tipos de interés" podrían haber contribuido a una caída de la "prima por plazo" en los últimos años. En primer lugar, la volatilidad de los rendimientos de los bonos ha disminuido en parte porque los tipos de interés a corto plazo se ha anclado en un nivel cercano a cero y se espera que permanezca allí durante algún tiempo. En segundo lugar, la correlación de los precios de los bonos de deuda pública y los precios de las acciones se ha situado en valores negativos, lo que provoca que los bonos de deuda pública sean más atractivos como refugio seguro que otros activos alternativos. Por otro lado, el programa LSAPs (Large-Scale Asset Purchase) de compras masivas de activos (títulos respaldados por hipotecas, bonos de deuda pública a largo plazo y títulos de Agencias Hipotecarias del Gobierno como Fannie Mae or Freddie Mac) por parte de la Fed habría podido presionar también a la baja a la "prima por plazo" de los bonos de deuda pública a 10 años y, en última instancia, a sus rendimientos nominales.

Pero quizá lo más sorprendente de la conferencia fue las previsiones alcistas sobre los tipos de interés nominales de los bonos a 10 años. Por un lado, la Fed preve que el componente de las expectativas inflacionarias se mantenga alrededor del 2%. Por otro lado, Bernanke señaló que la subida de los tipos de interés nominales de los bonos se alimentará tanto por el crecimiento de tipos de interés reales esperados como de las "primas por plazo", a medida que el crecimiento económico se consolide en la economía de EE.UU.

De hecho, todas las principales previsiones de los analistas indican subidas de 2 puntos porcentuales (del 2% al 4%) de los tipos de interés nominales de los bonos de deuda pública a 10 años, tal y como se puede observar en el siguiente gráfico. [3] Esta subida de los tipos de interés a largo plazo supondría pérdidas de capital (anticipadas) importantes en el futuro para los tenedores actuales de bonos de deuda pública a 10 años.  


---------
[1] D'Amico, S., Kim, D.H. y Wei, M. (2010): "Tips from TIPS: The Informational Content of Treasury Inflation Protected Security Prices", Finance and Economics Discussion Series 2010-19. Washington: Board of Governors of the Federal Reserve System.
[2] Para la definición de la prima por plazos de un título de deuda pública, véase por ejemplo, el trabajo de Rico, P. (1999): "Primas por plazo en el mercado español de deuda pública", Revista de Economía Aplicada, Vol. VII, No. 19, 61-83.
[3] Previsiones: Blue Chip Financial Forecast (BCFF) consensus; Survey of Professional Forecasters; CBO; term-structural model FRB.

martes, 30 de abril de 2013

Comportamiento de los mercados internacionales de valores desde comienzos de 2013

En el gráfico adjunto (hacer clic para verlo más grande) se muestra la variación (en %) de los índices bursátiles de 77 países desde el 31 de diciembre de 2012 hasta el 22 de abril de 2013.


La variación media desde comienzos de 2013 de los índices bursátiles de los 77 países se sitúa en el 4,09%, con 49 países en el terreno positivo y 28 países en el terreno negativo. El índice de la bolsa de Japón es la que más crece desde comienzos de 2013 con un 30,53% de avance (en dólares ocuparía el puesto 11 de la lista, con un avance menor del 14,94% debido a la depreciación nominal del yen japonés con el dólar), seguido por el de Argentina con un 23,28% y el de Filipinas con un 22,50%. En el lado opuesto, se sitúa la bolsa de Perú que ha caído un 13,38%, seguida por la de Bangladesh y la de Rusia, con un retroceso del 13,24% y del 12,93%, respectivamente.

En los países del G-7, la bolsa de EE.UU. ocupa el segundo lugar (después de la de Japón), seguida de la del Reino Unido, con avances significativos del 9,67% y del 6,49%, respectivamente. En terreno neutral se sitúa el mercado de valores de Francia, con un leve avance del 0,30%, mientras que las bolsas de Italia, Alemania y Canadá se sitúan en el terreno negativo, con caídas del 1,55%, 1,76% y 2,71%, respectivamente.

En lo que concierne al grupo de los grandes países emergentes conocidos como BRICs (Brasil, Rusia, India y China), sus mercados de valores registran retrocesos, aunque de distinta intensidad. En concreto, mientras los índices bursátiles de China (-1,19%) y de la India (-1,32%) registran ligeras caídas, los de Brasil y Rusia retroceden significativamente con tasas de variación negativas desde principios de 2013 de dos dígitos.

Finalmente el Ibex 35 de España registra una caída del -1,71%.

martes, 9 de abril de 2013

¿Qué deberían aprender los economistas y los gestores de la política económica de la crisis financiera internacional? Cinco lecciones de Olivier Blanchard


La London School of Economics (LSE) de la University of London, Reino Unido, organizó el 25 de marzo de 2013 una conferencia sobre la reciente crisis financiera internacional. En este evento académico se expusieron las "lecciones" que los economistas y los gestores de la política económica deben tener en cuenta para reducir la probabilidad de que se desencadenen crisis financieras en el futuro.

En el evento participaron 5 destacados economistas: (1) Mervyn King,  Gobernador del Banco de Inglaterra y catedrático de Economía de la London School of Economics, University of London, Reino Unido; (2) Ben Bernanke, Presidente del Consejo de Gobernadores de la Reserva Federal de EE.UU. y catedrático de Economía de Princeton University, EE.UU.; (3) Olivier Blanchard, economista jefe y Director del Servicio de Estudios del Fondo Monetario Internacional (FMI) y catedrático de Economía del Massachusetts Institute of Technology (MIT), EE.UU.; (4) Lawrence H. Summers, catedrático de Economía de Harvard University, EE.UU.; (5) Axel A. Weber, Presidente del Consejo de Administración del banco suizo USB y ex-Gobernador del Deutsche Bundesbank (Banco Central de Alemania).

En el vídeo de la conferencia se puede ver la presentación de los conferenciantes por este orden:
  • Presentación de la Conferencia, hasta 2:25 minutos.
  • Mervyn King, 2:26 a 5:53 minutos.
  • Ben Bernanke, 5:54 a 20:31 minutos.
  • Olivier Blanchard, 20:32 a 33:35 minutos.
  • Lawrence H. Summers, 33:36 a 50:26 minutos.
  • Axel A. Weber, 50:27 a 1:03:54 minutos.
  • Debate entre los conferenciantes y el público asistente, 1:03:55 al final.
En mi opinión lo más interesante de la Conferencia es la intervención de Olivier Blanchard, ya que expone con mucha claridad las cinco lecciones que deberían aprender los economistas y los gestores de la política económica de la reciente crisis financiera internacional.

Juzguen si las opiniones de Blanchard son adecuadas y practiquen el inglés:

jueves, 4 de abril de 2013

Trampa de la liquidez, deflación e ineficacia de la instrumentación de la política monetaria del Banco de Japón, 2001-2013


Ante la apreciación continúa del yen, el Banco de Japón incrementó de forma significativa la tasa de crecimiento del dinero entre 1987 y 1989. Esta expansión monetaria sin precedentes propició el inicio de una "burbuja especulativa" centrada en un fuerte aumento del precio de las acciones en la Bolsa de Tokio y de precios de los inmuebles y terrenos japoneses.

Para reducir la especulación en los precios de estos activos bursátiles e inmobiliarios, el Banco de Japón cambió radicalmente en 1989 la orientación de su política monetaria reduciendo drásticamente la tasa de crecimiento del dinero. Las consecuencias fueron un descenso substancial en los precios inmobiliarios y de las acciones, pero también una grave crisis bancaria y el inicio de un periodo de recesión y de posterior deflación (inflación negativa derivada de la caída del nivel de precios o IPC) que aún continúa en la actualidad.

En el primer gráfico (hacer clic sobre el mismo para verlo más grande) se puede ver el descenso continuado desde 1999 del Indice de Precios al Consumo (referencia de la inflación total) y del Indice de Precios al Consumo excluido los alimentos no elaborados y la energía (referencia de la inflación subyacente) de la economía japonesa. La deflación persistente que ha registrado Japón desde 1990 hasta la actualidad ha sido un factor determinante en el debilitamiento del sistema financiero japonés y de su economía.  


En el segundo gráfico adjunto se puede observar como la deflación de la economía japonesa ha convivido con una política monetaria expansiva del Banco de Japón basada en tasas de interés (nominales) objetivo a corto plazo cercanas a cero y con una meta de inflación del 1%. Pero esta situación de deflación persistente resulta en este contexto muy perjudicial: eleva los tipos de interés reales cuando los tipos de interés nominales no pueden caer más y el descenso del nivel de precios aumenta la carga real de las deudas nominales de familias, empresas y gobierno de Japón. Además, la existencia de un "suelo" en los tipos de interés reales positivos (tipos de interés nominales cero - tasa de inflación negativa) lleva al nivel de la inversión de las empresas y el consumo de los hogares japoneses por debajo del nivel que prevalecería si la tasa de inflación y los tipos de interés fueran positivos.

En definitiva, con los tipos de interés nominales cercanos  a cero la política monetaria entra en la conocida "trampa de la liquidez", situación en la cual la política monetaria se muestra ineficaz en el objetivo de impulsar el crecimiento económico.

¿Qué puede hacer El Banco de Japón para estimular la economía y salir de la trampa de liquidez deflacionista aunque los tipos de interés nominales de la economía se encuentren cerca de cero?

Los precios de otros activos (precios de las acciones, precios de las divisas, precios de la vivienda y terrenos), además de los tipos de interés a corto plazo del dinero, contienen información relevante acerca de la orientación de la política monetaria, porque son elementos importantes en varios mecanismos de transmisión monetaria sobre la demanda agregada (la q de Tobin, los tipos de cambio y los efectos riqueza). En este contexto, una política monetaria expansiva encaminada a aumentar la liquidez en la economía se puede encaminar con la utilización de operaciones de mercado abierto (OMA), las cuales no tienen porque limitarse a las tradicionales compras de deuda pública del gobierno japonés con vencimientos a corto plazo. Por ejemplo, la compra de divisas, al igual que la compra de deuda pública con vencimientos a largo plazo, conducen a un incremento de la base monetaria y de la oferta de dinero. Este crecimiento de la liquidez y un compromiso del banco central de utilización de una política monetaria futura expansiva puede estimular la economía y, en última instancia, aumentar las expectativas inflacionarias y los precios de otros activos. 

En esta línea de utilización de una política monetaria "no convencional" más agresiva, el Banco de Japón anunció el 22 de enero de 2013 dos medidas complementarias: a) la ampliación del objetivo o meta de inflación del 1 al 2%; b) la ampliación de su programa de compra de activos con vencimientos a largo plazo iniciada el 20 de diciembre de 2012. 

Esta reorientación "inflacionista" de la política monetaria se ha visto reforzada con la decisión del nuevo primer ministro de Japón, el conservador Shinzo Abe, de nombrar a un nuevo gobernador del Banco de Japón a Haruhiko Kuroda, antiguo Presidente del Banco Asiático de Desarrollo, firme defensor de la "flexibilización monetaria agresiva". 

En la primera reunión del 4 de abril del Consejo del Banco de Japón presidida por Haruhiko Kuroda ha aprobado una nueva estrategia de política monetaria de "facilidad monetaria cualitativa y cuantitativa" basada en 2 pilares:
  • Ha lanzado un ambicioso programa de recompra de bonos de deuda pública de Japón y de fondos negociables en el mercado (ETFs y J-REITs) [1] [2] que alcanzará los 7 billones de yenes al mes (unos 578.000 millones de euros al tipo de cambio actual). Hasta ahora, la compra de bonos del Banco de Japón se había limitado a unos 3,4 billones de yenes en el primer trimestre de 2013. En última instancia, si se cumplen las previsiones este nuevo programa de OMA supondría que la base monetaria de la economía japonesa se doblaría en dos años (casi un 10% del PIB de Japón).
  • Se ha comprometido también a alcanzar una tasa inflación interanual del 2% en el menor tiempo posible, con una fecha límite aproximada de dos años. 
----------
[1] Un Exchange-Traded Fund (ETF por sus sigla en inglés), o fondo negociable en el mercado, es un fondo que permite tomar posiciones sobre un índice.
[2] Un Japan real estate investment trusts (J-REIT por su sigla en inglés), es un fondo de inversión inmobiliario negociable en la Bolsa de Tokio.

viernes, 29 de marzo de 2013

La devaluación interna de la economía española navega con el rumbo equivocado


Durante los años 1995-2007 la economía española experimentó una etapa expansión económica sin precedentes desde la democracia (con una tasa medial anual acumulativa de crecimiento del 3,5%). Esta etapa de crecimiento se basó en dos pilares.

Por un lado, la incorporación de España a la Unión Económica y Monetaria en 1994 propició una caída de los tipos de interés nominales, que se acentuó a partir de la instauración del euro como moneda oficial en sustitución de la peseta. La caída de los tipos de interés y la ausencia de riesgo de tipo de cambio dentro de la zona euro llegó a provocar la existencia de tipos de interés reales negativos y alentó un aumento de la confianza de los inversores y un fuerte aumento del crédito, que conllevó el aumento de la demanda de viviendas y de bienes de consumo duradero y posteriormente el aumento de la inversión en capital fijo y el empleo de las empresas favorecidos por esa mayor demanda. Por otro lado, la expansión económica se vio favorecida por la llegada masiva (sin control) de inmigrantes, fundamentalmente a partir del año 2002, atraídos por una creciente demanda de empleo en el sector de la construcción y de algunos servicios básicos de bajo valor añadido como la hostelería y el servicio doméstico. Este aluvión de inmigrantes provocó un nuevo impulso al consumo privado y a la inversión en capital fijo, y a la vez impidió el estrangulamiento de la economía por falta de mano de obra en determinados sectores productivos.

Pero al mismo tiempo que se impulsaba el crecimiento y el empleo (ejemplo en Europa), la economía española generó un conjunto de desequilibrios macroeconómicos importantes: déficit creciente y persistente de la balanza por cuenta corriente, insuficiencia de ahorro y dependencia de la financiación exterior, exceso de inversión en capital fijo (tanto en infraestructuras públicas como en vivienda), sobreendeudamiento de familias, empresas financieras y sistema bancario (con el exterior), dependencia de la producción y el empleo de los sectores ligados al "ladrillo", y aumento de los precios y salarios (pérdida de competitividad exterior) por encima de nuestros socios europeos y del resto de países industrializados.

La crisis financiera internacional de 2007 que desencadenó la crisis económica global no hizo más que sacar a la luz nuestros desequilibrios y nos despertó de un sueño de crecimiento (y casi pleno empleo) que ya tenía fecha de caducidad cuando nació. Los bajos niveles de los tipos de interés nominales y reales y el exceso de crédito inmobiliario e hipotecario generaron una enorme burbuja, que provocó aumentos del precio de las viviendas durante este periodo de más de un 30% en términos reales (descontada la inflación). Además, la caída de los ingresos públicos y la acumulación de gastos públicos estructurales (servicios públicos que ya no se podían financiar y una estructura administrativa duplicada y despilfarradora, cuando no corrupta) y coyunturales (aumento de las prestaciones por desempleo y de los intereses de la deuda), ha terminado  generando un déficit público y un endeudamiento de las AA.PP. insostenible.

A título de ejemplo, en el primer gráfico (hacer clic sobre el mismo para verlo más grande) se muestra la pérdida de competitividad relativa acumulada por la economía española con Francia y Alemania en el periodo 1999-2007.


Los costes laborales de una economía se suelen medir en términos de unidad de producto, es decir, mediante la variable conocida como el coste laboral unitario nominal, CLUN, la cual se aproxima mediante el cociente entre la remuneración media por asalariado, W, y la productividad aparente del factor trabajo, PROD. A su vez la productividad aparente del factor trabajo se calcula por el cociente entre la producción en términos reales y el empleo total de la economía. De este modo, los posibles aumentos (caídas) temporales de los CLUN serán el resultado del aumento (disminución) de la retribución por asalariado y de una caída (aumento) de la productividad, o de una combinación de ambos factores, CLUN = W-PROD.

Como se puede observar en el gráfico, mientras que el periodo 1999-2007 en España subían los CLUN un 31%, en Francia aumentaban un 18% y en Alemania se mantenían constantes. Este proceso de pérdida de competitividad era el resultado de un aumento excesivo de los salarios que no era ni de lejos compensados con la baja productividad de nuestra economía. En el extremo opuesto se situaba Alemania, que registraba una moderación salarial que encima era compensada con una mayor productividad del trabajo.

Antes del ingreso en la Unión Económica y Monetaria, las devaluaciones competitivas (o externas) de la peseta fueron un factor determinante para impulsar la salida de la economía española de las crisis económicas. Sin duda, este ajuste nominal permitía recuperar la competitividad exterior y, en última instancia impulsar la actividad económica a través de la demanda externa. 

Pero una vez abandonada la moneda nacional con el euro y con la cesión de la política monetaria al Banco Central Europeo, la estrategia de recuperación de la competitividad con el exterior y la reactivación económica pasa por un proceso de devaluación interna (o desinflación competitiva), basada en dos pilares: a) la búsqueda de un equilibrio presupuestario mediante un proceso de ajuste o consolidación fiscal; y b) el cambio de las pautas de comportamiento de los agentes económicos en la determinación de precios y salarios, que debería vincularse a la productividad real. Ello permitiría la moderación de la inflación, facilitando un proceso de desinflación competitiva.

Pero a la vista de lo acontecido desde 2011, la devaluación interna de la economía española navega con el rumbo equivocado.

Por un lado, la composición del ajuste fiscal de la economía española camina por la senda inadecuada, tal y como tuvimos de explicar en una entrada reciente del Blog. En primer lugar, el ajuste fiscal no se basa en una caída del gasto público, sino que su diseño es un combinación entre recortes de gasto público y subida de impuestos. En segundo lugar, los recortes de gasto público no se centran en el gasto corriente, sino que gran parte del recorte se ha basado en la bajada de la inversión pública, siguiendo la tendencia del último Gobierno socialista. Por último, el ajuste fiscal no está acompañado de una política de reformas estructurales que incidan en el incentivo de la oferta agregada, la liberalización del mercado de trabajo y la moderación de salarios. En este caso, las medidas que incidan por el lado de la oferta son escasas o tímidas, la liberalización del mercado de trabajo es incompleta y, por el momento, sólo se ha impulsado de manera exógena la moderación salarial en los empleados públicos, mientras que los salarios del sector privado han seguido creciendo o reduciéndose moderadamente (el ajuste ha sido el empleo). Además, los acuerdos de moderación salarial entre los agentes sociales, y entre estos y el Gobierno brillan por su ausencia.

Por otro lado, aunque en el últimos años los crecimientos en los salarios se han ido moderando e incluso se han reducido en 2012, esta reducción global del último año esconde dos mecanismos perversos, tal y como se puede ver en los siguientes gráficos.

En primer lugar, la tasa salarial firmada en los convenios colectivos ha aumentado en 2012 un 1,3%, cuando la tasa de paro ya roza el 27%.


En segundo lugar, y quizás más grave, aunque el coste laboral por hora trabajada en 2012 se ha reducido un 3,1 % (4º trimestre de 2012 sobre 4ª trimestre de 2011), esta bajada esconde un escandaloso comportamiento "dual":
  • Mientras que el peso de la caída de los salarios los soportan los empleados públicos y los empleados afines (empleados de sectores "concertados"): sector de administración pública y defensa y seguridad social obligatoria (-15,9% de caída de salarios); sector de actividades sanitarias y de servicios sociales (-10,4% de caída de salarios).
  • La subida salarial en los sectores (mal) regulados o (ineficientemente) subvencionados es provocadora y estridente: sector subvencionado de las industrias extractivas o mineras (+10% de subida de salarios); sector regulado de suministro de energía eléctrica y gas (+9,4% de subida de salarios).


Durante el año 2010 se puso de moda entre algunos académicos y comentaristas económicos la defensa del llamado efecto demostración de los salarios públicos sobre los salarios privados. En síntesis, se  afirmaba que la reducción de los salarios públicos tendría un efecto demostración sobre la negociación salarial privada, reduciendo significativamente los incrementos salariales acordados y, por tanto, impulsando el empleo y la actividad económica. Parece que se equivocaron y el efecto demostración está siendo insignificante.

miércoles, 20 de marzo de 2013

EE.UU. recupera la competitividad exterior con sus principales socios comerciales, 2003-2013


Los EE.UU. están recuperando rápidamente su competitividad exterior (relativa) con sus principales socios comerciales, no sólo a través del tipo de camino nominal y real, sino también con respecto a la evolución de los costes laborales unitarios. Y esta recuperación de la competitividad exterior es uno de las principales factores de la vuelta de la producción de muchas empresas manufactureras desde los países emergentes hacia territorio norteamericano, tal y como tuvimos ocasión de comentar en una entrada reciente del Blog. Otros factores que han favorecido la recuperación de la competitividad exterior son la mayor explotación de los recursos energéticos nacionales (energía eólica y gas natural) y una mayor asunción de las empresas norteamericanas de los "costes ocultos" de la deslocalización. [1] 

En esta entrada nos ocupamos de la evolución reciente de algunos indicadores de competitividad exterior de la economía americana, tipo de cambio efectivo nominal y real y costes laborales unitarios, para el periodo 2003-2013 y 2003-2011, respectivamente.

El tipo de cambio real bilateral (TCR) o el tipo de cambio multilateral/efectivo real (TCER) es uno de los principales indicadores de la competitividad exterior de la economía nacional con otro país o con un conjunto de países, respectivamente. El TCR entre dos monedas (el multilateral es un promedio de los bilaterales, ponderado por los pesos en el comercio de la cesta de países considerada) es la ratio entre el producto del tipo de cambio nominal bilateral (E) y un índice de precios que refleja el poder adquisitivo de la moneda extranjera (P*) y un índice de precios que refleja el poder adquisitivo de la moneda nacional (P). En nuestro caso, y utilizando símbolos, TCR = P/(E P*). Los índices de precios P y P* típicamente son índices de precios al consumo, pero puede construirse una serie de TCR utilizando otros índices: el deflactor del PIB y el coste laboral unitario. En última instancia, el TCR/TCER mide la competitividad exterior de la economía nacional con un país o un conjunto de países y recoge, tanto los componentes de la competitividad-tipo de cambio nominal (1/E), bilateral o efectivo, como de la competitividad-precio (P/P*). La interpretación económica es la siguiente: un aumento (caída) del TCER indica una apreciación (depreciación) real de la moneda nacional con la moneda extranjera y, por lo tanto, supone para el periodo considerado una pérdida (ganancia) de competitividad de la economía nacional con el país o conjunto de países. [2] [3] 

En los dos primeros gráficos (hacer clic sobre los mismos para hacerlos más grandes) se muestra la evolución temporal para el periodo 2003-2013, de los tipos de cambio efectivo nominal y real del dólar con el conjunto de las principales monedas (primer gráfico) [4] y con el conjunto de los principales socios comerciales de EE.UU. (segundo gráfico) [5].


Por una parte, el tipo de cambio efectivo nominal (TCEN) del dólar con el conjunto de las principales monedas y con el conjunto de los principales socios comerciales de EE.UU. registra una importante depreciación (depreciación nominal, ganancia de competitividad-tipo de cambio nominal) del 24,6% y del 19,4%, respectivamente. Por otra parte, una vez corregido el TCEN por los índices de precios, el tipo de cambio efectivo real (TCER) del dólar con el conjunto de las principales monedas y con el conjunto de los principales socios comerciales de EE.UU. registra también una importante depreciación (depreciación real, ganancia conjunta de competitividad-tipo de cambio nominal y competitividad-precio) del 18,4% y del 21,9%, respectivamente.

Centrémonos ahora en el otro indicador de competitividad exterior de la economía de EE.UU.: la evolución de los costes laborales unitarios en relación a los de sus principales socios comerciales.

Los costes laborales de una economía se suelen medir en términos de unidad de producto, es decir, mediante la variable conocida como el coste laboral unitario, CLU, la cual se aproxima mediante el cociente entre la remuneración media por asalariado, W, y la productividad aparente del factor trabajo, PROD. A su vez la productividad aparente del factor trabajo se calcula por el cociente entre la producción en términos reales y el empleo total de la economía. De este modo, los posibles aumentos (caídas) temporales de los CLU serán el resultado del aumento (disminución) de la retribución por asalariado y de una caída (aumento) de la productividad, o de una combinación de ambos factores, CLU = W-PROD.

En el siguiente gráfico - que ha sido publicado recientemente en el Economic Report of the President, 2013- se muestra el variación media (en %) registrada por los costes laborales unitarios de los EE.UU. y sus principales socios comerciales, entre 2003 y 2011. [6]


Durante la última década, los costes laborales unitarios de la industria manufacturera han crecido mucho más lentamente en EE.UU. que en otros países avanzados y emergentes. Esta caída de los costes de producir una unidad de producto fabricado en EE.UU. ha sido el resultado de la combinación de un crecimiento moderado de la retribución por asalariado y de un crecimiento más rápido de la productividad de la industria manufacturera. Por el contrario, el coste de producir una unidad de producto fabricado (en dólares) por los principales socios comerciales ha aumentado en algunos casos de forma considerable durante la última década.

¿Vuelven las etiquetas "Made-in-the-USA" o "Made in America"?

---------
[1] Véase, Boston Consulting Group (2012): “Rising U.S. Exports—Plus Reshoring—Could Help Create up to 5 Million Jobs by 2020”, Boston, septiembre; Inch, J. y Dutta, N. (2012): U.S. Manufacturing Renaissance, New York: Bank of America Merrill Lynch, marzo; Simchi-Levi, D., Peruvankal, J.P., Mulani, N. y Ferreira, J. (2011): “Made in America: Rethinking the Future of U.S. Manufacturing”, Accenture.
[2] El tipo de cambio real bilateral (o multilateral/efectivo) es en ocasiones definido como TCR = (E P*)/P. En este caso, la interpretación económica es la contraria: un aumento (caída) del TCE indica una depreciación (apreciación) real de la moneda nacional con la moneda extranjera y, por lo tanto, supone para el periodo considerado una ganancia (pérdida) de competitividad con el país extranjero.
[3] En los manuales de economía internacional al TCR se suele denominar con el símbolo q para diferenciarlo del TCN que se denomina con el símbolo E.
[4] Zona del euro, Canadá, Japón, Reino Unido, Suiza, Australia y Suecia.
[5] Zona del euro, Canadá, Japón, México, China, Reino Unido, Taiwan, Corea del Sur, Singapur, Hong Kong, Malaysia, Brasil, Suiza, Tailandia, Filipinas, Australia, Indonesia, India, Israel, Arabia Saudi, Rusia, Suecia, Argentina, Venezuela, Chile y Colombia.
[6] China entre 2003 y 2009.

viernes, 1 de marzo de 2013

PIB versus PNB: Irlanda en la encrucijada


La mayor parte de los países  excluyendo los EE.UU., han utilizado desde hace tiempo su Producto Interior Bruto (PIB, en inglés GDP, Gross Domestic Product) en vez del Producto Nacional Bruto (PNB, en inglés GNP, Gross National Product) como su principal indicador del nivel de actividad económica. En 1991, EE.UU. se sumó también a esta práctica.  Generalmente, la discrepancia entre el PIB y del PNB es reducida. Sin embargo, en esta entrada del Blog destacamos cómo, para determinados países y en determinados períodos, existe una diferencia cualitativa y cuantitativamente importante, resultando que el PNB es un indicador más adecuado (que el PIB) para analizar la capacidad de una economía para financiar el gasto nacional y, en última instancia, la necesidad de financiación de la economía nacional del resto del mundo. Este resulta ser el caso de Irlanda en los últimos años.

La magnitud macroeconómica fundamental cuantifica el valor total de la corriente de bienes y servicios finales generados en una economía en un periodo de tiempo determinado, normalmente un año. Si medimos el valor de la producción generada dentro de las fronteras del país nos estaremos refiriendo al PIB, mientras que si medimos la producción generada por los factores de producción (trabajo y capital) propiedad de residentes nacionales (independientemente del lugar en que se localice la producción) nos referiremos al PNB. En definitiva, el paso del PIB al PNB supone agregar la renta de los factores nacionales obtenidas en el extranjero y detraer la renta de los factores extranjeros obtenidos en el territorio de un país. En particular, el PIB no corrige por la parte de la producción generada utilizando servicios proporcionados por el capital de propiedad extranjera.

La diferencia entre ambas macromagnitudes viene dada por el saldo de la Balanza de Rentas con el resto del mundo (en inglés NFI, Net Factor Income from the Rest of the World), calculado como la diferencia entre las rentas (sueldos, salarios, intereses, dividendos, pagos por patentes, etc.) percibidas por factores productivos nacionales como contrapartida a su aportación a las productiva del resto del mundo menos las rentas percibidas por factores productivos extranjeros por su aportación a la producción de nuestro país.

De modo que:

GNP = GDP  ± NFI

En el los dos primeros gráficos (hacer clic sobre los mismos para verlos más grandes) se presenta la evolución del PIB, PNB y del NFI para la economía de Irlanda desde 1997 a 2014 (años 2012 a 2014 previsiones).


Con el paso del tiempo se ha abierto una brecha importante y creciente entre el PIB y el PNB de la economía irlandesa. Esto sucedía a medida que aumentaba el saldo negativo de las Balanza de rentas con el resto del mundo. A finales del 2011 el saldo negativo NFI con el resto del mundo ya representaba el 20% del PIB y se espera que vaya creciendo hasta alcanzar el 22,1% en 2014.

Este creciente desequilibrio se ha debido principalmente a la remuneración creciente de la inversión efectuada por multinacionales extranjeras en Irlanda. Como es bien conocido, la baja fiscalidad sobre beneficios, de los royalties y la gestión de la propiedad intelectual (12,5% de tipo impositivo general en el Impuesto sobre Sociedades) son algunos elementos (junto al idioma y la alta cualificación del capital humano, aunque en menor medida) que han hecho de Irlanda un imán para multinacionales, sobre todo estadounidenses, que han llegado a proporcionar empleo a uno de cada siete trabajadores del país. [1] [2]

En el siguiente gráfico se puede observar como el Valor Añadido Bruto (VAB, en inglés GVA, Gross Value Added) de las empresas multinacionales (EM) instaladas en Irlanda en % del PIB total ha ido creciendo sin parar, hasta representar a finales del 2011 nada menos que el 22%.


Quizás la pregunta clave sería la siguiente: ¿estamos ante un milagro económico o una enfermedad "crónica" de la economía irlandesa?
---------
[1] Algunas de las multinacionales que tienen su base operativa europea en Irlanda son General Electric, Cisco, Pfizer, HP, Apple, Google, Microsoft, Facebook, entre otras.
[2] Recientemente se ha vuelto a reabrir el debate en España y en el resto de Europa de si es posible que Irlanda siga manteniendo su baja fiscalidad a las empresas en un Mercado Único.

miércoles, 20 de febrero de 2013

Un viaje de ida y vuelta: freno a la deslocalización y comienzo de la reubicación industrial (reshoring e insourcing) en los países avanzados


El término “deslocalización” se utiliza de manera genérica para referirse a todo tipo de procesos que impliquen traslado (parcial o total) de actividades económicas a otros países.  Dentro del proceso general de deslocalización, se utiliza el término “offshoring” cuando la deslocalización se refiere exclusivamente a las tecnologías de la información y de la comunicación (TIC), mientras que se utiliza el término “externalización”  o “outsourcing” a la deslocalización que afecta al resto de actividades económicas.

La teoría económica del comercio internacional aporta múltiples razones para la deslocalización de las empresas.

En primer lugar, la teoría "clásica" del comercio internacional justifica el fenómeno de la deslocalización y del comercio intraindustrial en base a los factores que provocan diferencias de costes de producción entre países: i) la ventaja comparativa basada en las diferencias en la productividad relativa del trabajo en diferentes industrias (modelo ricardiano). En este caso, un país tenderá a producir los bienes que su factor trabajo produce de forma relativamente más eficiente; ii) o en su dotación relativa de factores productivos (modelo de Heckscher-Ohlin). En este caso, un país tenderá a producir relativamente más de los bienes que utilizan intensivamente sus factores productivos más abundantes

En segundo lugar, la existencia de comercio intraindustrial es otro de los argumentos clave para la deslocalización de empresas.  En este caso, cada país se especializa en variedades diferentes del mismo bien. Los factores determinantes de este tipo de comercio son tres:  i) las preferencias de los consumidores por distintas variedades de un producto generan una demanda de una amplia gama de bienes similares; ii) el hecho de que existan economías de escala en la producción de algunos bienes, implica que una empresa que se especialice en la producción de una determinada variedad de un producto, la venderá a escala mundial pero a su vez tendrá una ventaja de costes frente a las empresas que sólo produzcan para el mercado nacional; iii) el aumento de los costes de transporte operan - al contrario que los otros dos factores - en contra del comercio intraindustrial.

En tercer lugar, el fenómeno de la deslocalización puede estar fomentado por cuestiones medioambientales. En este caso se trataría de trasladar la producción a países con exigencias legales menos restrictivas que las nacionales.

Por último, algunas empresas inician un proceso de deslocalización por determinados factores de carácter espacial: i) por localizarse cerca de la producción de materias primas, en el caso de que su producción dependa intensivamente de las mismas; ii) por la cercanía geográfica a los grandes mercados en expansión; iii) por aprovechar “economías de aglomeración”, que se dan cuando aparecen economías externas a la empresa (que suponen reducción de costes) pero internas a la industria.

La deslocalización no se trata de un fenómeno nuevo, sino  que ha existido bajo diversas formas y nombres desde la década de los sesenta del siglo XX, aunque no con la dimensión y la intensidad que se generó a partir de la década de los noventa, años de mayor expansión económica en los países  avanzados, de impulso de la integración económica internacional y de avance en las  libertades políticas y en la consolidación institucional de muchos países emergentes. La reducción de las barreras comerciales, en especial de los aranceles, facilitó la entrada en los diversos mercados nacionales. La mayor presión competitiva que crea un mercado más globalizado llevó a la reducción de los costes de las empresas, entre ellos los laborales, y aumentó el atractivo de fabricar en zonas con salarios más bajos. Además, la aparición de los nuevos y extensos mercados de los países emergentes con claras perspectivas de expansión futura (China, India y los países de Europa central y oriental) ofrecía grandes oportunidades de negocio.

Pero en el último lustro el panorama está cambiando y se ha iniciado un viaje de vuelta de la producción manufacturera de los países emergentes a los países avanzados. El caso más evidente es el de EE.UU.

Las causas son múltiples, pero  cabe destacar el aumento de los costes de transporte por el importante encarecimiento del petróleo, el aumento de los costes laborales relativos en los países emergentes, la apreciación nominal y real de algunas monedas de los países emergentes, el impulso de la inversión en tecnología e innovación en los países avanzados, la mayor exigencia en la legislación de seguridad y en materia sanitaria en los países emergentes, entre otros.

Destaquemos, a título de ejemplo, algunos casos ilustrativos recientes de la "deslocalización inversa" o "reshoring" e "insourcing" a nivel internacional:
Y en el caso de España, algunos sectores como el juguete y el calzado están trasladando la producción de productos que antes fabricaban en países asiáticos a nuestro país:
La revista "The Economist" mantuvo recientemente un debate "on-line" y una votación a favor y en contra del "offshoring"y del "outsourcing". La pregunta era la siguiente: ¿Tienen la obligación las multinacionales de mantener una "fuerte presencia" en sus países de origen? La "fuerte presencia" se refería a la inversión, el empleo, la producción y las compras al menos en proporción a sus ventas en el país de origen. El no era defendido por el economista especialista en comercio internacional y defensor del libre comercio, Jagdish Bhagwati, catedrático de Economía de Columbia University, New York, EE.UU.

lunes, 11 de febrero de 2013

Los países ricos también lloran: la ratio de sostenibilidad del sistema público de pensiones alcanza mínimos históricos en EE.UU.


En una reciente entrada del Blog nos ocupabamos del profundo deterioro de las ratios de sostenibilidad del Sistema Público de Pensiones y del desequilibrio presupuestario de la Seguridad Social en España. Pero no es el único caso de deterioro del equilibrio financiero del Sistema Público de Pensiones en los países avanzados. En esta entrada mostramos que los EE.UU. caminan en la misma senda.

El Sistema Público de Pensiones de EE.UU. depende de la Administración de la Seguridad Social, Agencia Federal que también gestiona el Programa de Salud Pública conocido como Medicare. [1]

El Sistema Público de Pensiones es gestionado a través de un Fondo conocido como Social Security Trust Fund en el que se pagan las contribuciones de los impuestos sobre la nómina de los trabajadores y de los empresarios en la Seguridad Social y del sistema de pagos de beneficios que se hacen a los jubilados, descendientes, y los discapacitados, y para gastos generales de administración. El Fondo también genera intereses con los activos financieros invertidos. En la práctica el Fondo tiene a su vez dos fondos, el Fondo del Seguro de Vejez y Sobrevivientes (OASI) [2] y el Fondo del Seguro por Incapacidad (DI),  fondos fiduciarios que se denominan conjuntamente como los fondos OASDI.

En el primer cuadro adjunto (hacer clic sobre el mismo para verlo más grande) se muestran las cifras más relevantes para el año fiscal 2012 de los dos Fondos del Sistema Público de Pensiones de EE.UU. El número total de beneficiarios alcanza la cifra histórica de 56.758.158 millones (39.611.707 pensionistas del seguro de vejez y 10.890.896 pensionistas del seguro por incapacidad). 


Como se puede ver en la cuarta columna del segundo cuadro el coste anual de los dos Fondos ha alcanzado la cifra récord en 2012 de 785.163 millones de dólares, aunque el saldo de los dos Fondos es diferente.  Por un lado, el Fondo OASI cerró el año fiscal 2012 con un superávit de 85.593 millones de dólares, aunque el mismo está descendiendo ininterrumpidamente desde el superávit máximo alcanzado de 181.266 millones de dólares en el año fiscal 2006, antes del inicio de la crisis financiera internacional y la Gran Recesión. Por un lado, el Fondo DI cerró el año fiscal 2012 con un déficit de 31.184 millones de dólares, con un deterioro continuo que se inició en el año fiscal 2002.


En la última columna del anterior cuadro y en el siguiente gráfico se puede observar la evolución de la ratio cotizantes ocupados/beneficiarios de ambos fondos de pensiones entre 1967 y 2012. Como tuvimos ocasión de comprobar también para el caso de la economía española, el deterioro reciente de la ratio es también alarmante para el caso de EE.UU. En concreto, la ratio de cotizantes/beneficiarios alcanzó su punto máximo en 1999 con 2,927 cotizantes por cada pensionista, y desde entonces ha ido descendiendo ininterrumpidamente hasta situarse en el mínimo histórico alcanzado a finales de 2012, con una ratio de 2,361 cotizantes por cada pensionista.


El problema es que no se introducen reformas a corto plazo en el Sistema Público de Pensiones de los EE.UU., el mismo será pronto insostenible. Lo peor está aún por llegar, ya que se espera que la ratio siga descendiendo en las próximas dos décadas a medida que la segunda cohorte del baby boomer de EE.UU. (nacidos entre 1954 y 1969) envejezca, y se jubile o solicite una pensión de invalidez.
---------
[1] El Medicare es el Programa de Seguro de Salud de EE.UU. para las personas mayores de 65 años de edad. Las personas menores de 65 años pueden tener derecho al Medicare bajo ciertos requisitos, incluso aquellas personas que tienen una incapacidad, un fallo renal permanente o esclerosis lateral amiotrófica (conocida como la enfermedad de Lou Gehrig). El programa ayuda con los gastos de cuidado de salud, pero no cubre todos los gastos médicos ni la mayoría de los gastos de cuidado a largo plazo. No confundir con el Programa de Salud Pública Medicaid destinado a la población bajo un determinado umbral de pobreza y que gestiona el Departamento de Salud de EE.UU.
[2] Los sobrevivientes son los posibles beneficiarios de la pensión en caso de fallecimiento del pensionista (hijos, viuda/o y cónyuge divorciado).

viernes, 1 de febrero de 2013

El endeudamiento del Estado en 2013 y el camino hacia el rescate europeo


El Gobierno de España y algunos comentaristas económicos y financieros empiezan a descartar que nuestro país tenga que pedir en 2013 un rescate financiero a la zona euro a través de la utilización de los recursos disponibles en el Mecanismo Europeo de Estabilidad (MEDE, en inglés European Stability Mechanism o ESM). Pero este optimismo puede resultar excesivo a la luz de las cifras de necesidades de financiación brutas del Tesoro Público (nueva deuda para financiar el déficit público previsto o financiación neta, más las amortizaciones previstas de deuda viva) que presentamos en esta entrada del Blog.

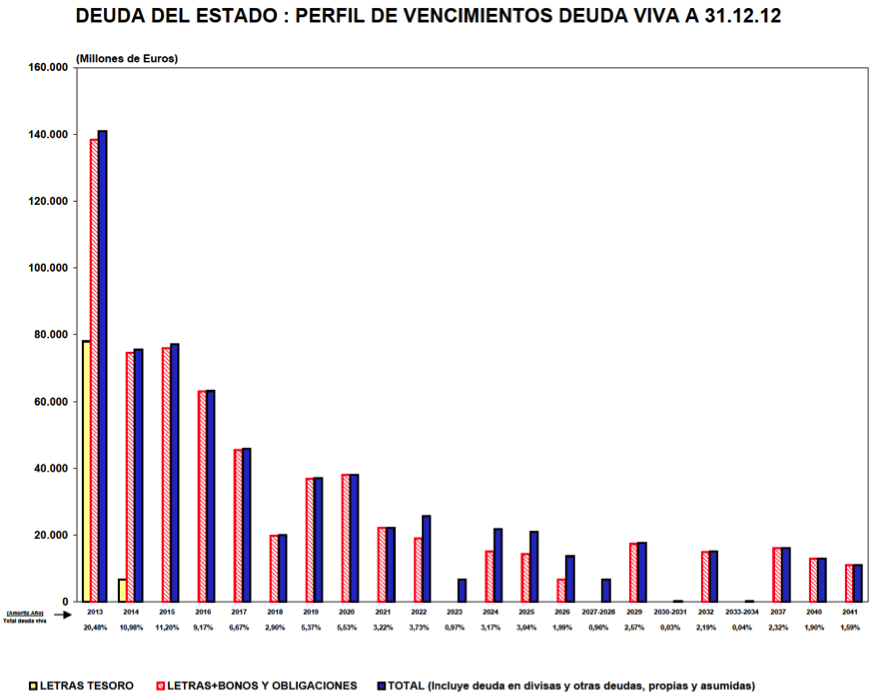
En el primer gráfico (hacer clic sobre el mismo para verlo más grande) se representa el perfil de vencimientos de la deuda pública del 2013 al 2041.


Como muestra el gráfico, la situación es delicada. El 42,7% del total de las necesidades de amortización de la deuda se concentran en el corto plazo, entre 2013 y 2015. Si nos centramos en 2013, a lo largo de este año el Tesoro deberá emitir nueva deuda pública por valor de 141.436 millones de euros para poder cubrir el equivalente de títulos que tiene que amortizar (el 20,5% del total de la deuda viva y que representa el 13,69% del PIB previsto para 2013). A esta cifra habrá que sumar la emisión de nuevos títulos de deuda para financiar el déficit público previsto para 2013: 57.833 millones de euros que representan otro 5,6% del PIB (el objetivo pactado con la Comisión Europea era menor, un 4,5% del PIB). En definitiva, las necesidades brutas de financiación del Estado obligan al Tesoro Público a la emisión de deuda pública en 2013 por un montante total de 199.269 millones de euros, nada menos que el 19,3% del PIB.

En el segundo gráfico se muestra las necesidades brutas de financiación de los Tesoros Públicos de los países de la zona euro para el año 2013, suma del valor de los títulos de deuda pública que se deben amortizar (azul) y del valor de los títulos de deuda pública que deben cubrir el déficit público previsto para 2013 (rojo).


Destacar que España es junto con Italia los países que tienen mayores necesidades de financiación brutas en 2013: un 18,3% del PIB para Italia y un 18,2% para España. Este 18,2% es ligeramente inferior al 19,3% del PIB más arriba señalado porque hemos incluido tanto la caída prevista recientemente por el FMI del PIB español para 2013 (un -1,5% previsto ahora frente al crecimiento del +0,8% previsto en septiembre de 2012) como la mayor desviación del déficit público español prevista recientemente para 2013 (un -5,6% ahora frente al -4,5% previsto en septiembre de 2012).

No obstante, las necesidades de financiación brutas del Tesoro Público español para 2013 podrían superar estos 199.269 millones de euros (19,3% del PIB) si no se cumplen dos previsiones: i) las previsiones de emisión de títulos de deuda pública necesarios para cubrir el déficit de tarifa eléctrica a través del Fondo de Amortización de la Deuda Eléctrica (FADE) [1] (previsión inicial de 7000 millones de euros); ii) las necesidades de financiación del Fondo de Liquidez Autonómico (FLA) del Ministerio de Hacienda y Administraciones Públicas (presupuesto inicial de 23.000 millones de euros).

------
[1] El Fondo de Amortización del Déficit Eléctrico (FADE) se encarga de titulizar (convertir en títulos negociables) la deuda generada por el déficit de tarifa eléctrica.